
Stan prawny zweryfikowany na 5 września 2026 r.
Jeżeli ubezpieczyciel odmówił wypłaty odszkodowania albo przyznał kwotę, która nie odpowiada skutkom wypadku, decyzja nie musi kończyć sprawy. Najpierw warto sprawdzić jej uzasadnienie, zakres zgłoszonych roszczeń oraz dowody, na których zakład ubezpieczeń oparł swoje stanowisko. Kolejnym krokiem może być odwołanie, czyli reklamacja, uzupełnienie dokumentacji, postępowanie przed Rzecznikiem Finansowym albo dochodzenie roszczeń przed sądem.
Samo napisanie, że odszkodowanie zostało zaniżone, zazwyczaj jednak nie wystarczy. Skuteczne odwołanie od decyzji ubezpieczyciela powinno pokazywać, które ustalenia są nieprawidłowe, czego ubezpieczyciel nie uwzględnił i jakie dowody uzasadniają zmianę decyzji.
Ten artykuł dotyczy konkretnej sytuacji: szkoda osobowa powstała w wyniku wypadku komunikacyjnego, osoba poszkodowana zgłosiła roszczenia z OC sprawcy, a następnie otrzymała odmowę wypłaty albo zaniżone odszkodowanie lub zadośćuczynienie. Nie omawiam tu zgłaszania szkody od początku ani szkód w samochodzie. Koncentruję się na tym, co zrobić po otrzymaniu niekorzystnej decyzji ubezpieczyciela.
Na etapie dochodzenia odszkodowania znaczenie ma nie tylko samo złożenie pisma, lecz przede wszystkim jego treść i zgromadzone dowody. W uzyskaniu należnego odszkodowania może pomóc dokładne wykazanie skutków wypadku komunikacyjnego, kosztów leczenia, utraconych dochodów i wpływu urazu na codzienne życie. Odszkodowanie powypadkowe nie jest jedną stałą kwotą – może obejmować kilka odrębnych roszczeń, które trzeba zgłosić i udokumentować.
Odwołanie czy reklamacja – jak prawidłowo nazwać pismo do ubezpieczyciela?
Poszkodowani najczęściej mówią o „odwołaniu od decyzji ubezpieczyciela”. Przepisy dotyczące podmiotów rynku finansowego posługują się jednak pojęciem reklamacji. Osoba fizyczna dochodząca roszczeń z obowiązkowego OC komunikacyjnego jest objęta tą procedurą.
Pismo zatytułowane „odwołanie” nie będzie z tego powodu bezskuteczne – decyduje przede wszystkim jego treść. Dla uniknięcia wątpliwości można użyć tytułu:
Reklamacja – odwołanie od decyzji ubezpieczyciela z dnia …, numer szkody …
W piśmie powinno znaleźć się konkretne żądanie zmiany stanowiska. Przy żądaniu dopłaty warto – po analizie – wskazać jej wysokość i sposób obliczenia.
Co dokładnie sprawdzić w decyzji ubezpieczyciela?
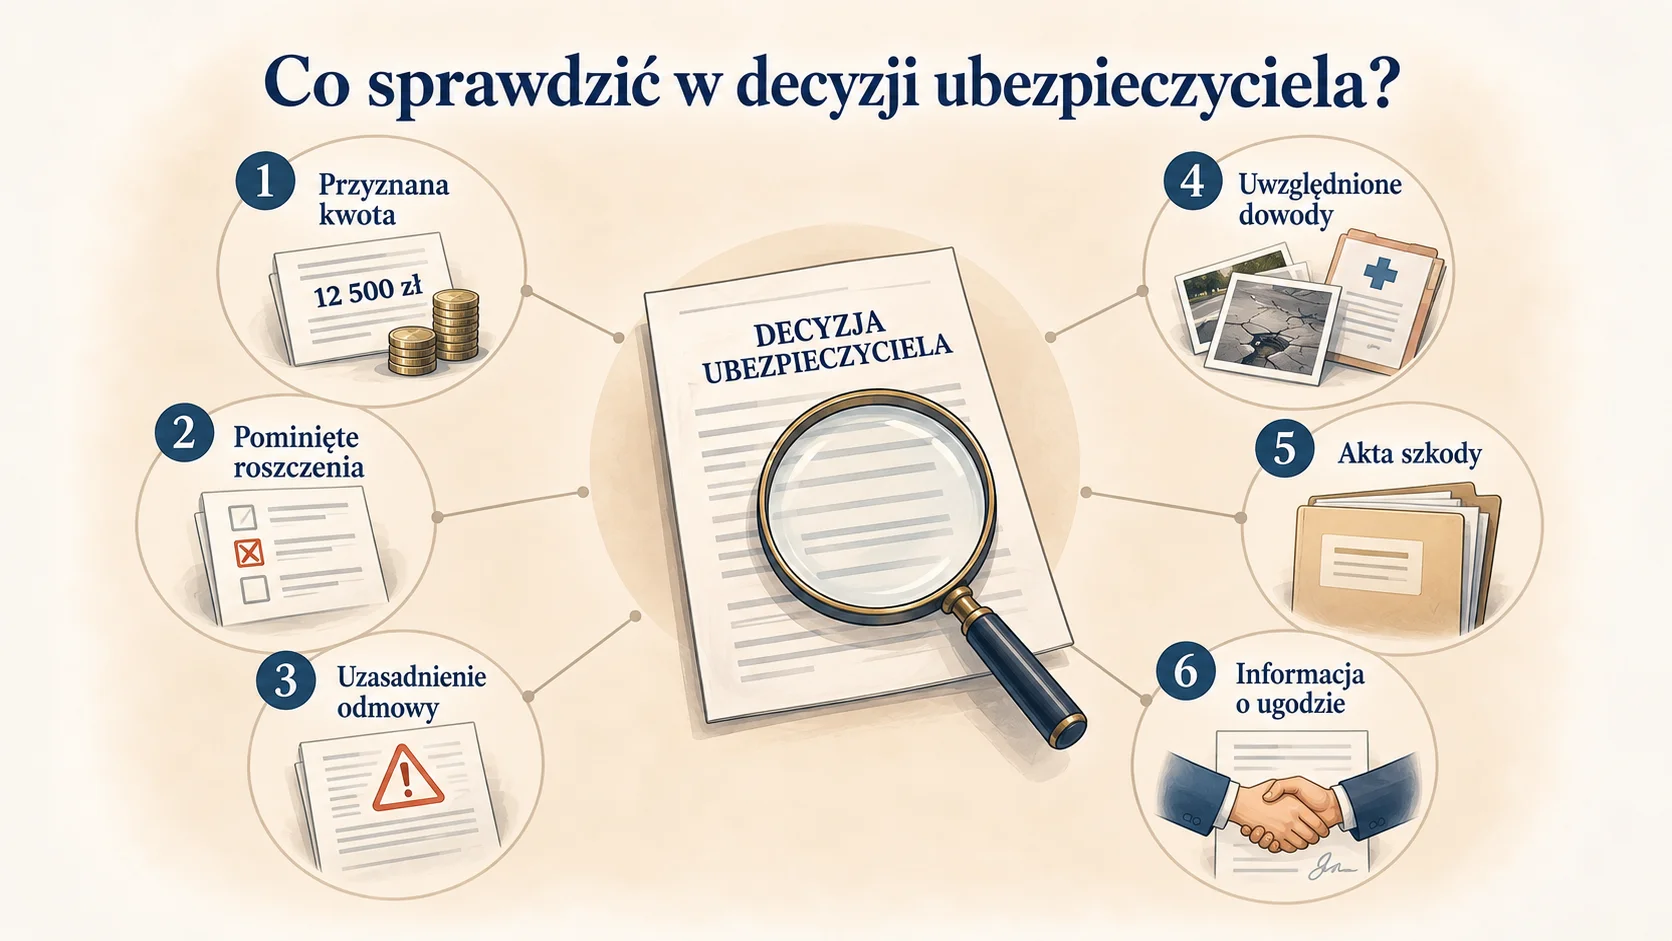
Analiza nie powinna zaczynać się od pisania odwołania. Najpierw porównaj zgłoszenie szkody z tym, co ubezpieczyciel rzeczywiście rozpoznał. Sprawdź:
- jakiej kwoty i jakich świadczeń zażądano,
- jaka kwota została przyznana,
- których roszczeń odmówiono albo w ogóle nie omówiono,
- jakie fakty i dowody uwzględnił zakład ubezpieczeń,
- które dokumenty pominął lub uznał za niewystarczające,
- czy wyjaśnił podstawę prawną oraz faktyczną odmowy,
- czy decyzja zapadła przed zakończeniem leczenia,
- czy wypłata stanowi tylko bezsporną część świadczenia,
- czy poszkodowany podpisał ugodę albo zrzekł się dalszych roszczeń.
W jednej decyzji ubezpieczyciel może przyznać zadośćuczynienie, a jednocześnie nie uwzględnić kosztów rehabilitacji, opieki lub utraconych dochodów. Dlatego należy ocenić każde zgłoszone roszczenie, a nie wyłącznie łączną kwotę przelewu.
Warto również wystąpić o akta szkody. Osoba dochodząca roszczenia może żądać udostępnienia informacji i dokumentów zgromadzonych w celu ustalenia odpowiedzialności lub wysokości świadczenia. Mogą się tam znajdować opinie lekarza orzecznika, wyliczenia lub dokumenty dotyczące przebiegu wypadku, których nie dołączono do decyzji.
Dlaczego ubezpieczyciel może odmówić wypłaty odszkodowania?
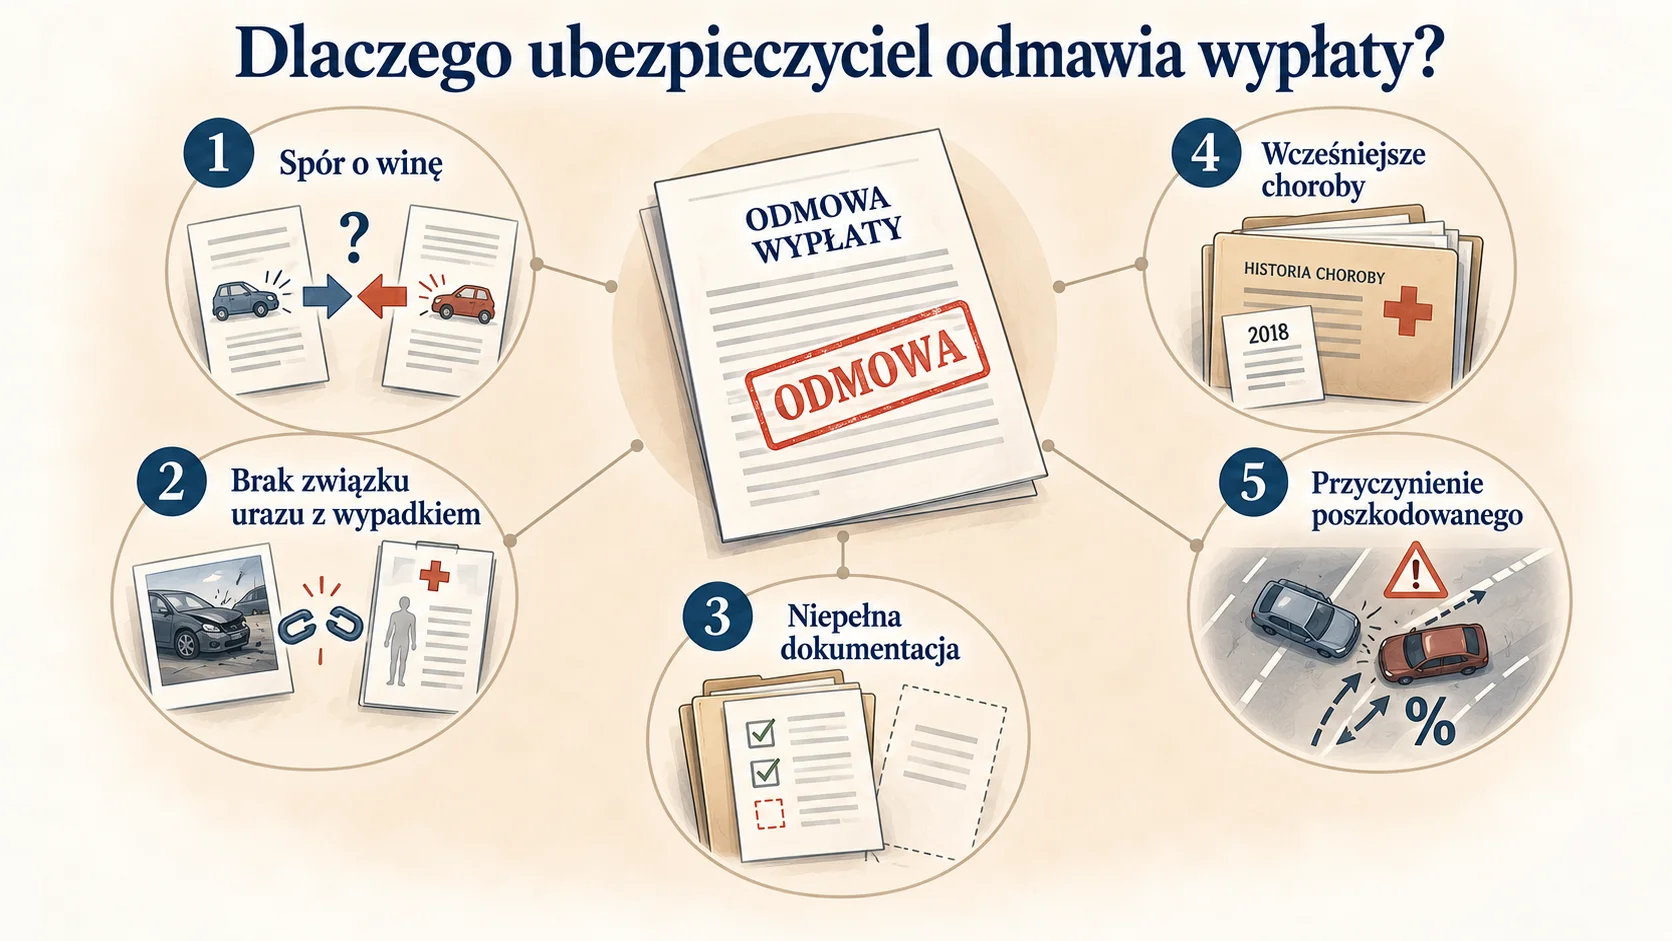
Skuteczna reklamacja musi odpowiadać na rzeczywistą przyczynę odmowy. Innych dowodów wymaga spór o przebieg wypadku, a innych spór o wysokość zadośćuczynienia.
Ubezpieczyciel kwestionuje odpowiedzialność sprawcy
Zakład ubezpieczeń może twierdzić, że sprawca wypadku nie ponosi odpowiedzialności albo wyłączną winę ponosi inny uczestnik ruchu. Wtedy kluczowe są dowody dotyczące przebiegu zdarzenia: notatka Policji, nagrania, zdjęcia, zeznania świadków lub dokumentacja z postępowania karnego. Dopóki nie zostanie wyjaśnione, czy i w jakim zakresie sprawca wypadku odpowiada za szkodę, dalsza dokumentacja leczenia nie rozwiąże sporu o wypłatę odszkodowania.
Ubezpieczyciel twierdzi, że uraz nie wynika z wypadku
Taki argument pojawia się między innymi przy dolegliwościach ujawnionych z opóźnieniem lub przerwach w leczeniu. Reklamacja powinna wtedy porządkować chronologię objawów, konsultacji i badań. Pomocne mogą być pełna dokumentacja medyczna, wyniki diagnostyki, zalecenia specjalistów oraz wyjaśnienie czasu pomiędzy wypadkiem a rozpoczęciem leczenia.
Dokumentacja nie pokazuje całego przebiegu leczenia
Dokumentacja z pierwszych godzin po wypadku nie musi pokazywać późniejszych dolegliwości, rehabilitacji ani wpływu urazu na pracę. Trzeba ustalić, których dokumentów zabrakło i co każdy nowy dowód ma potwierdzić. Samo przesłanie wielu nieopisanych załączników może nie wystarczyć.
Ubezpieczyciel wskazuje wcześniejsze choroby lub urazy
Wcześniejsze problemy zdrowotne nie przesądzają o braku związku z wypadkiem. W odwołaniu trzeba porównać stan sprzed i po zdarzeniu oraz wyjaśnić, czy wypadek spowodował nowe objawy lub zaostrzył wcześniejsze dolegliwości. W postępowaniu sądowym ocena może wymagać opinii biegłego.
Ubezpieczyciel zarzuca przyczynienie się poszkodowanego
Przyczynienie oznacza, że zachowanie poszkodowanego miało wpływ na powstanie lub zwiększenie szkody. Ubezpieczyciel może powołać się na przykład na niezapięcie pasów, brak kasku, wejście na jezdnię w nieprawidłowym miejscu albo świadomą jazdę z nietrzeźwym kierowcą.
Trzeba sprawdzić, na jakich faktach oparto zarzut, czy zachowanie rzeczywiście wpłynęło na szkodę i jak uzasadniono procent obniżenia świadczenia. Artykuł 362 Kodeksu cywilnego wymaga uwzględnienia wszystkich okoliczności, a zwłaszcza stopnia winy obu stron.
Ubezpieczyciel kwestionuje wysokość albo zasadność kosztów
Spór może dotyczyć prywatnego leczenia, liczby zabiegów rehabilitacyjnych, kosztów dojazdów, wymiaru opieki lub wysokości utraconych dochodów. W takim przypadku należy wykazać nie tylko poniesienie wydatku, ale również jego związek z wypadkiem, celowość i – gdy jest to sporne – wysokość.
Nie każdy element szkody musi być potwierdzony fakturą. Sąd Najwyższy wskazał przykładowo, że poszkodowany może dochodzić kosztów opieki sprawowanej nieodpłatnie przez bliskich. Trzeba jednak wykazać potrzebę, zakres i wartość opieki.
Zaniżone odszkodowanie po wypadku komunikacyjnym – jak ocenić przyznaną kwotę?
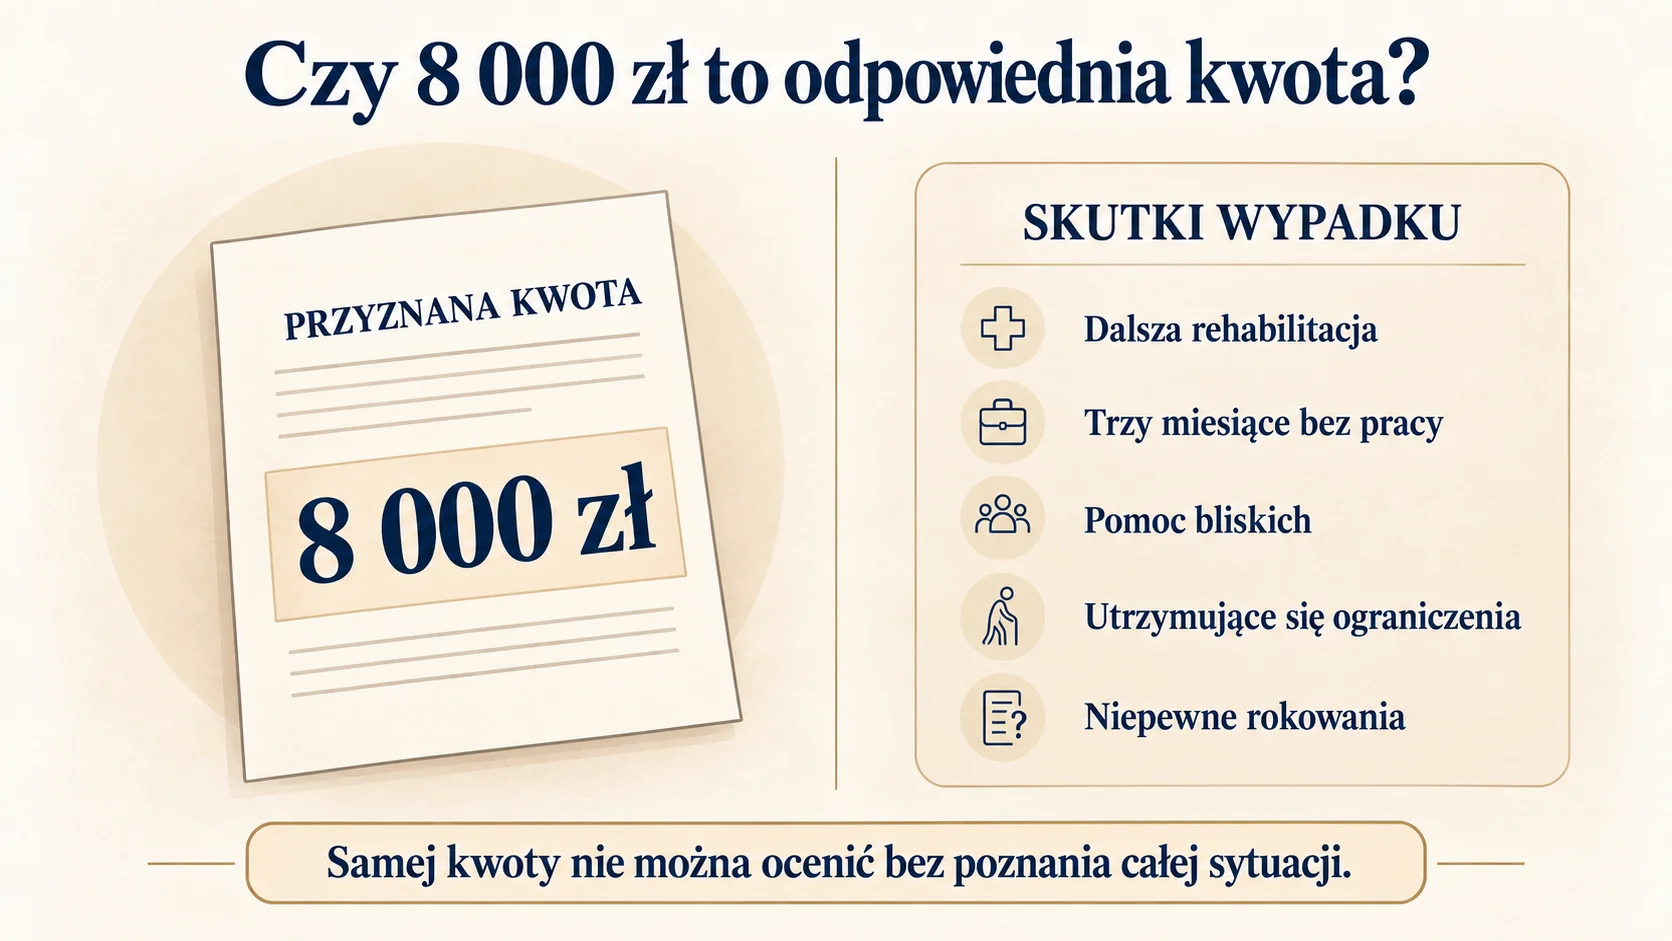
Pytanie poszkodowanego często brzmi: „Dostałem 8 000 zł. Czy to dużo czy mało?”. Sama kwota nie pozwala udzielić odpowiedzi. Nie istnieje prawna tabela, według której określonemu urazowi zawsze odpowiada ta sama suma. Ocena, czy odszkodowanie zostało zaniżone, wymaga odniesienia kwoty do rzeczywistych następstw wypadku komunikacyjnego.
Większe odszkodowanie nie wynika z samego niezadowolenia z decyzji. Trzeba wykazać, że ubezpieczyciel pominął istotne następstwa urazu, koszty albo inne okoliczności wpływające na wysokość wypłaty.
Zadośćuczynienie ma kompensować krzywdę, czyli niemajątkowe skutki wypadku. Przy ocenie jego wysokości znaczenie mogą mieć:
- rodzaj i rozległość urazów,
- natężenie i czas trwania bólu oraz cierpień psychicznych,
- długość leczenia, rehabilitacji i ewentualnej hospitalizacji,
- trwałe następstwa, blizny lub oszpecenie,
- ograniczenie samodzielności i potrzeba pomocy innych osób,
- wpływ urazu na pracę, życie rodzinne i dotychczasową aktywność,
- rokowania na przyszłość,
- wiek i indywidualna sytuacja poszkodowanego.
Procent trwałego uszczerbku na zdrowiu może być jednym z elementów oceny, ale nie powinien zastępować analizy całej krzywdy. Również porównywanie spraw według schematu „złamanie ręki = konkretna kwota” może prowadzić do błędnych wniosków.
Przykład
Poszkodowany otrzymał 8 000 zł zadośćuczynienia. W chwili wydania decyzji nadal przechodził rehabilitację, przez trzy miesiące nie mógł wykonywać pracy, wymagał pomocy bliskich, a lekarze nie potrafili jeszcze określić, czy odzyska pełną sprawność.
W takiej sytuacji sama informacja o wypłacie 8 000 zł nie odpowiada na pytanie, czy zadośćuczynienie zostało ustalone prawidłowo. Trzeba sprawdzić, czy ubezpieczyciel znał i ocenił wszystkie konsekwencje urazu, czy rozpoznał również roszczenie o utracone dochody i koszty opieki oraz czy decyzja nie zapadła przed poznaniem dalszych następstw wypadku.
Więcej o kryteriach ustalania świadczenia wyjaśniam w artykule Zadośćuczynienie po wypadku komunikacyjnym – kiedy można żądać czegoś więcej niż zwrot kosztów leczenia?.
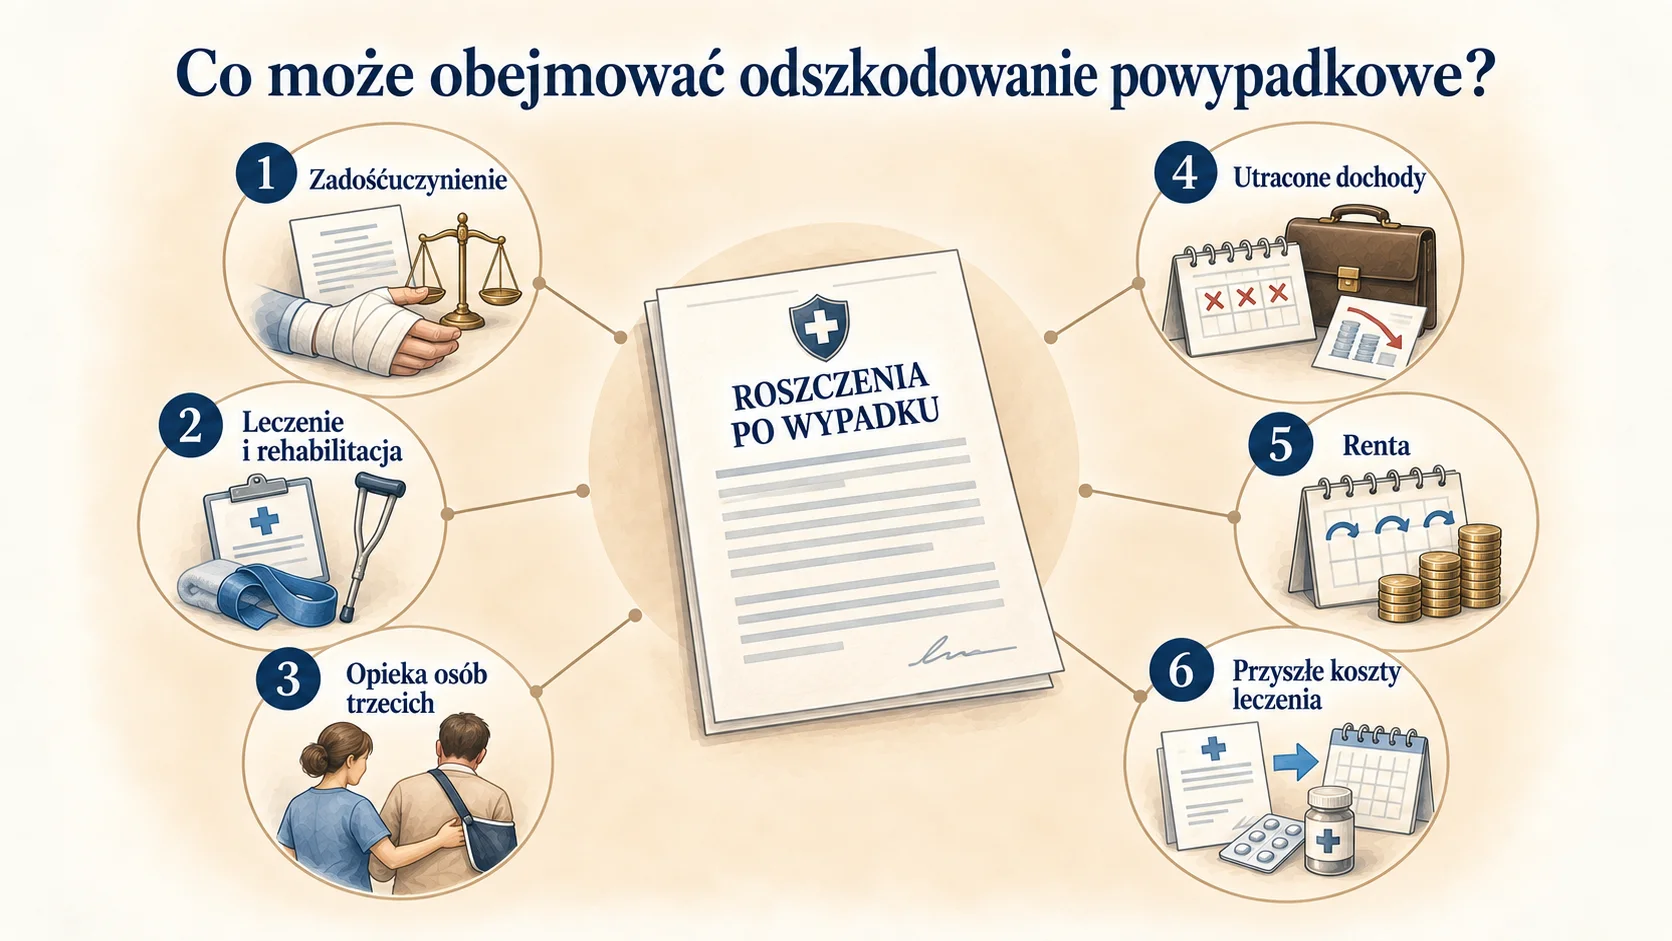
Odszkodowanie powypadkowe – czego oprócz zadośćuczynienia można dochodzić z OC sprawcy?
Potoczne „odszkodowanie po wypadku” może obejmować kilka odrębnych roszczeń. Ubezpieczyciel mógł prawidłowo ocenić jeden element odszkodowania, a pominąć inny. Dlatego w procesie dochodzenia odszkodowania trzeba sprawdzić zarówno kwotę zadośćuczynienia, jak i wszystkie udokumentowane koszty oraz straty finansowe.
Rodzaj świadczenia | Co może obejmować? | Co zwykle trzeba wykazać? |
Zadośćuczynienie | Ból, cierpienie psychiczne, utratę samodzielności i pogorszenie jakości życia | Rozmiar krzywdy i jej związek z wypadkiem |
Zwrot kosztów leczenia i rehabilitacji | Wizyty, badania, zabiegi, leki, sprzęt, dojazdy | Celowość, wysokość i związek wydatków z urazem |
Koszty opieki osób trzecich | Pomoc w higienie, ubieraniu, posiłkach, zakupach i przemieszczaniu się | Potrzebę, zakres, czas oraz wartość opieki |
Utracone dochody | Różnicę pomiędzy dochodem możliwym do osiągnięcia a dochodem uzyskanym po wypadku | Dochody przed zdarzeniem, niezdolność do pracy i rzeczywistą stratę |
Renta | Zwiększone potrzeby, utratę zdolności do pracy lub zmniejszenie widoków powodzenia na przyszłość | Trwały albo powtarzający się charakter skutków i ich wysokość |
Przyszłe koszty leczenia | Planowane zabiegi, rehabilitację, sprzęt lub przystosowanie do nowej sytuacji | Medyczne uzasadnienie i przewidywany koszt |
Zakres pomocy prawnej w tego rodzaju sprawach opisuję na stronie odszkodowania i zadośćuczynienie. Warto pamiętać, że proces dochodzenia odszkodowania nie zawsze kończy się na jednym świadczeniu. Osobno należy ocenić krzywdę, poniesione wydatki, utracone dochody oraz przyszłe potrzeby osoby poszkodowanej.
Czy warto odwołać się od decyzji ubezpieczyciela?
Nie każda niekorzystna decyzja jest błędna, a nie każda reklamacja wymaga tego samego zakresu argumentacji. O zasadności dalszych działań decyduje treść uzasadnienia i materiał dowodowy.
Sytuacja | Co warto sprawdzić przed reklamacją? |
Całkowita odmowa wypłaty | Podstawę odpowiedzialności sprawcy, przebieg wypadku i dowody, na których oparto odmowę |
Niskie zadośćuczynienie | Czy oceniono cały rozmiar krzywdy, dalsze leczenie, ograniczenia i rokowania |
Zarzut przyczynienia | Jakie zachowanie przypisano poszkodowanemu, czy miało wpływ na szkodę i jak ustalono procent obniżenia |
Brak zwrotu kosztów | Jakie rachunki i inne dowody przedstawiono oraz czy wyjaśniono celowość wydatków |
Nieuwzględnione utracone dochody | Jak wykazano dochód możliwy do osiągnięcia, okres niezdolności do pracy i faktyczną różnicę finansową |
Leczenie nadal trwa | Czy znane są wszystkie następstwa, czy wypłata była bezsporna i czy nie zawarto ugody zamykającej roszczenia |
Powołanie się na wcześniejsze urazy | Stan zdrowia przed wypadkiem, nowe objawy oraz ewentualne pogorszenie wcześniejszych dolegliwości |
Odwołanie ma największą wartość wtedy, gdy prowadzi do konkretnej odpowiedzi na braki decyzji. Powielanie wcześniejszego zgłoszenia bez nowych argumentów lub dowodów może jedynie wydłużyć sprawę.
Jeżeli decyzja pomija istotne następstwa urazu, nowe dowody albo część kosztów, zazwyczaj warto złożyć odwołanie. Celem nie powinno być jednak samo uzyskanie większego odszkodowania, lecz wykazanie, jaka kwota odpowiada rzeczywistemu rozmiarowi szkody i może stanowić należne odszkodowanie w danej sprawie.
Kancelaria prawna czy kancelaria odszkodowawcza – komu powierzyć formalne odwołanie?
Przygotowanie odwołania można powierzyć profesjonalnemu pełnomocnikowi, ale na rynku działają również firmy odszkodowawcze. Kancelaria prawna i kancelaria odszkodowawcza nie są tym samym rodzajem podmiotu. Radca prawny może udzielać profesjonalnej pomocy prawnej, reprezentować klienta w negocjacjach z towarzystwem ubezpieczeniowym oraz prowadzić postępowanie sądowe.
Jeżeli ofertę przedstawia kancelaria odszkodowawcza, warto sprawdzić, kto faktycznie będzie analizował dokumentację i reprezentował osobę poszkodowaną. Sama nazwa „kancelaria odszkodowawcza” nie oznacza jeszcze, że sprawę na każdym etapie będzie prowadził radca prawny albo adwokat. Trzeba też porównać sposób ustalania wynagrodzenia, warunki rozwiązania umowy i zasady współpracy na etapie przedsądowym oraz sądowym.
Kancelaria odszkodowawcza może koncentrować się przede wszystkim na pozyskaniu i obsłudze roszczenia, natomiast kancelaria prawna zapewnia wsparcie prawne profesjonalnego pełnomocnika. Nie przesądza to automatycznie o wyniku konkretnej sprawy, ale ma znaczenie przy przygotowaniu strategii, kontakcie z firmą ubezpieczeniową i skutecznym dochodzeniu odszkodowania.
Przed wyborem warto przeczytać szersze porównanie: radca prawny czy firma odszkodowawcza – komu powierzyć sprawę o odszkodowanie?.
Jak napisać odwołanie od decyzji ubezpieczyciela?
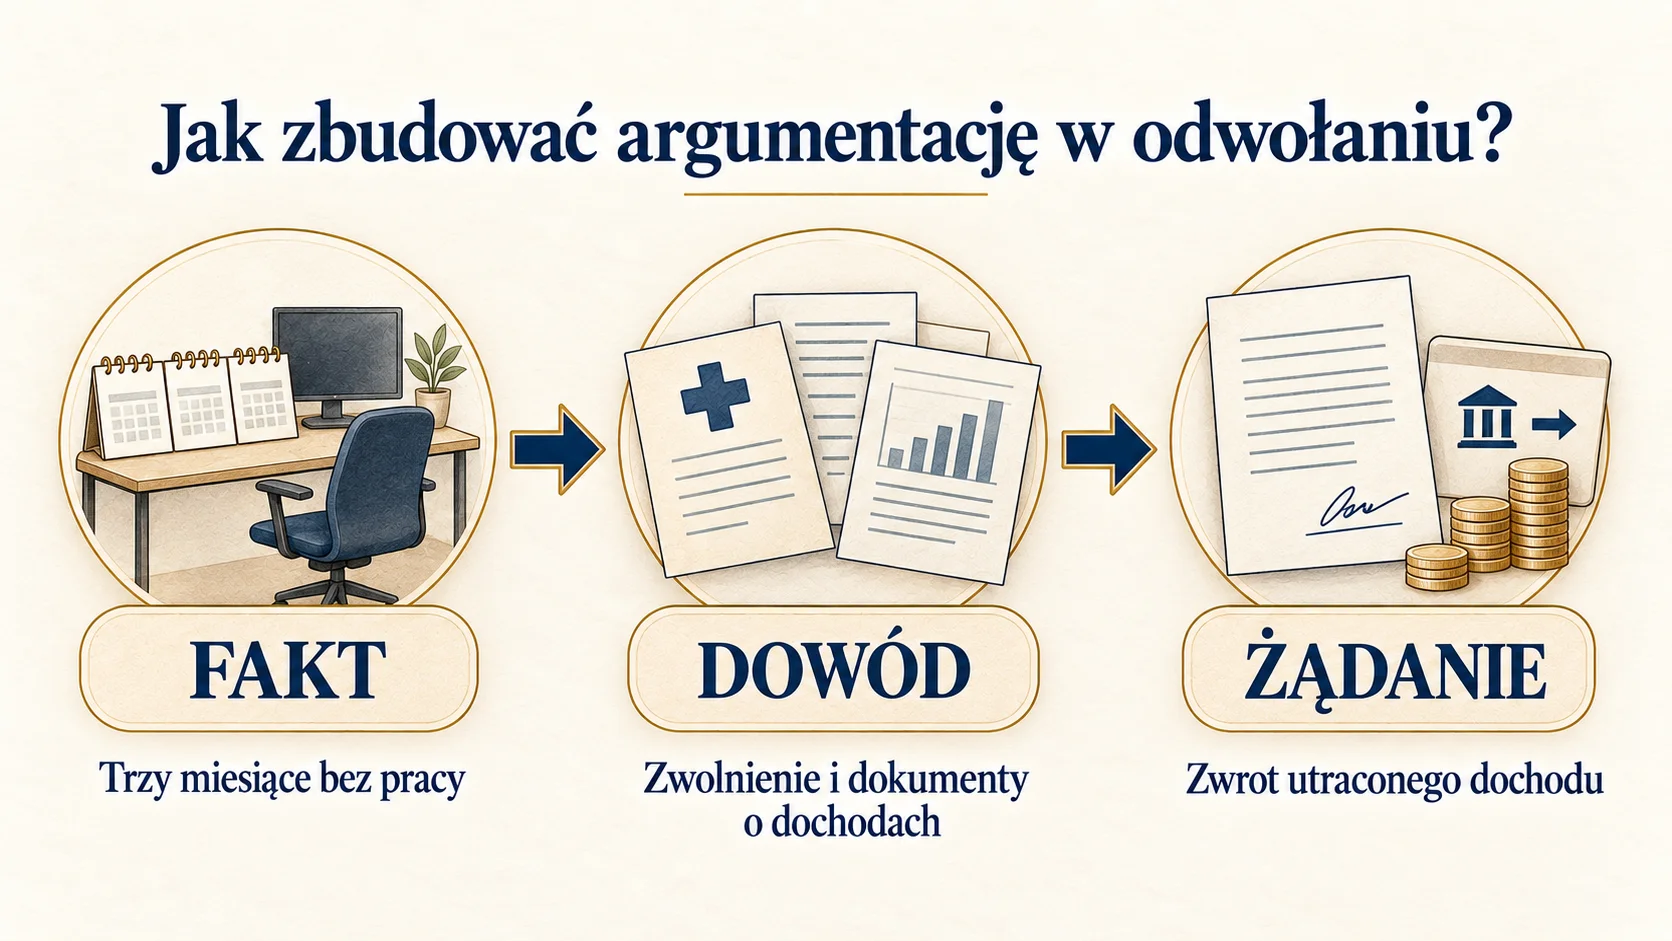
Dobre odwołanie powinno być zwięzłe, ale kompletne. Nie musi zawierać wielu stron cytatów z ustaw. Powinno natomiast jasno łączyć zarzuty, fakty, dowody i żądanie. Jeżeli chcesz złożyć odwołanie, najpierw ustal przyczynę odmowy i przygotuj zestaw niezbędnych dokumentów.
Dlaczego indywidualne podejście jest ważniejsze niż gotowy wzór?
Formalne odwołanie powinno odpowiadać na uzasadnienie konkretnej decyzji. Innych argumentów wymaga brak związku urazu z wypadkiem, innych przyczynienie, a jeszcze innych odmowa pokrycia kosztów leczenia. Indywidualne podejście pozwala napisać odwołanie odnoszące się do faktów Twojej sprawy, zamiast powielać ogólny wzór, który nie wyjaśnia, dlaczego przyznana kwota odszkodowania jest nieprawidłowa.
Elementy reklamacji krok po kroku
- Wskaż poszkodowanego, numer szkody i decyzję, której dotyczy reklamacja.
- Określ, z czym się nie zgadzasz – odmową odpowiedzialności, wysokością świadczenia, przyczynieniem lub pominięciem kosztów.
- Sformułuj konkretne żądanie, na przykład zmianę decyzji i wypłatę oznaczonej kwoty z należnymi odsetkami.
- Przedstaw zarzuty i wyjaśnij, dlaczego konkretne ustalenia są błędne lub niepełne.
- Połącz fakty z dowodami. Wskaż, co potwierdza każdy istotny dokument.
- Dołącz brakującą dokumentację, zażądaj uzasadnionej odpowiedzi i zachowaj potwierdzenie złożenia reklamacji.
Najważniejsza zasada jest prosta:
Samo stwierdzenie „kwota jest za niska” nie wyjaśnia, dlaczego decyzja powinna zostać zmieniona.
Jakie dokumenty mogą być potrzebne?
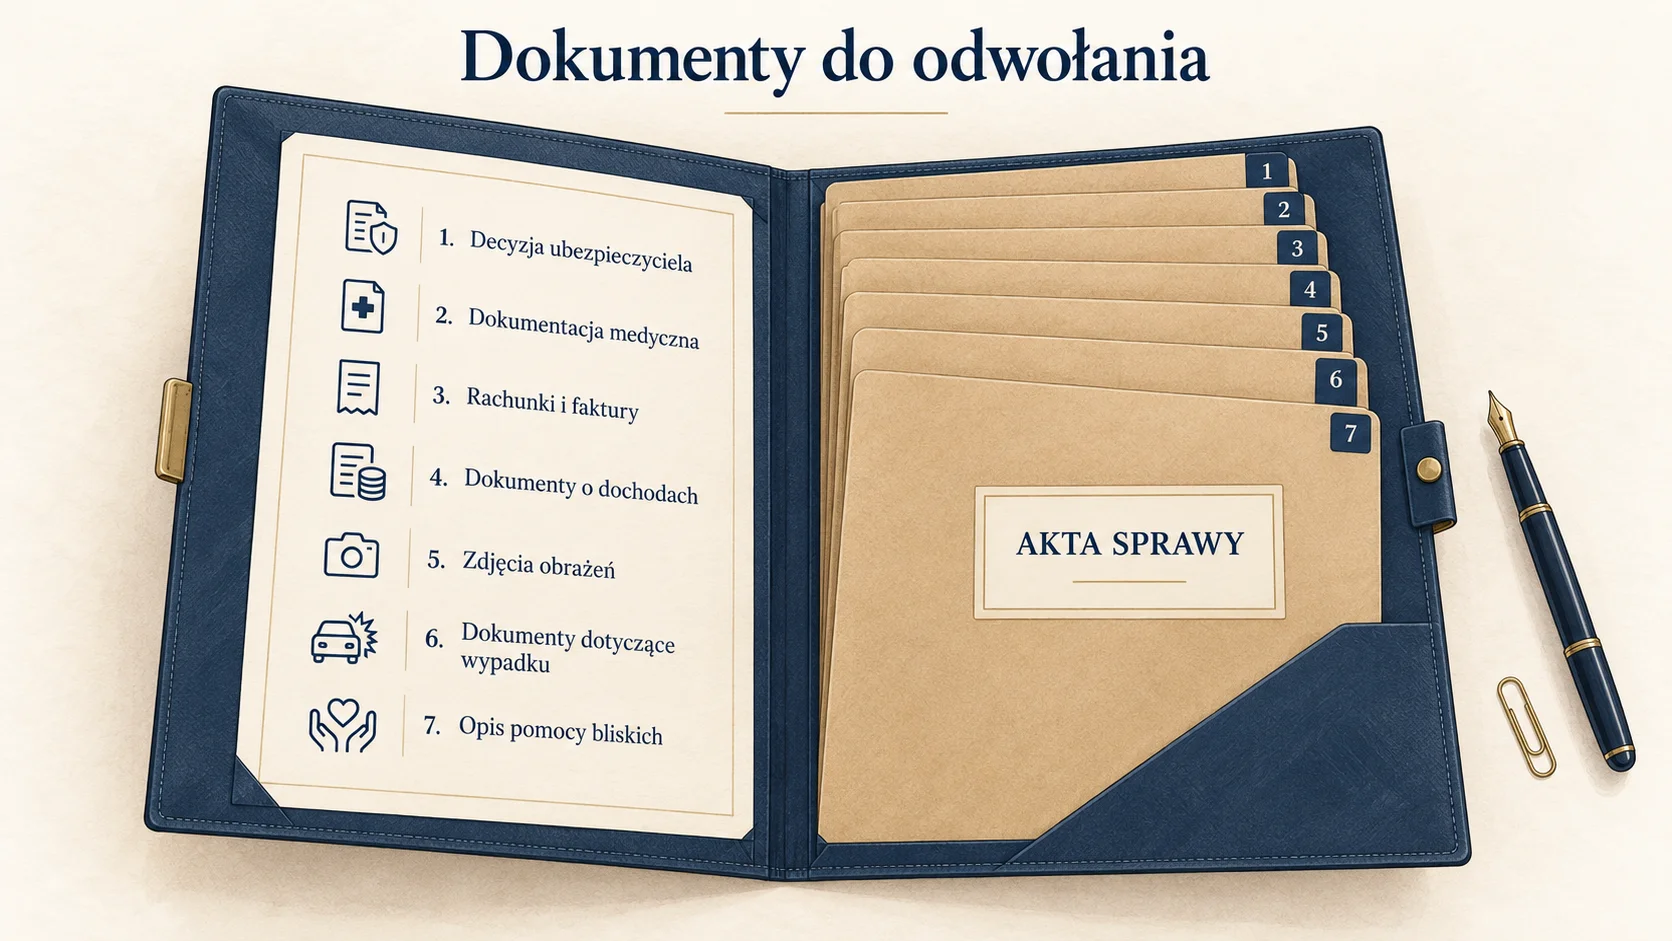
W zależności od przyczyny sporu warto przygotować:
- decyzję ubezpieczyciela i wcześniejsze zgłoszenie roszczeń,
- dotychczasową korespondencję i potwierdzenia przekazania dokumentów,
- dokumenty dotyczące przebiegu wypadku,
- pełną dokumentację medyczną, wyniki badań i zalecenia dotyczące rehabilitacji,
- rachunki, faktury, potwierdzenia płatności i zestawienie dojazdów,
- opis pomocy udzielanej przez osoby trzecie,
- dokumenty o dochodach oraz niezdolności do pracy,
- zdjęcia obrażeń, blizn lub używanego sprzętu medycznego,
- opis zmian w codziennym funkcjonowaniu,
- dokumentację sprzed wypadku, jeżeli ubezpieczyciel powołuje się na wcześniejsze schorzenia.
Liczy się znaczenie załączników dla konkretnych roszczeń, nie ich liczba.
Ile czasu ma ubezpieczyciel na odpowiedź na reklamację?
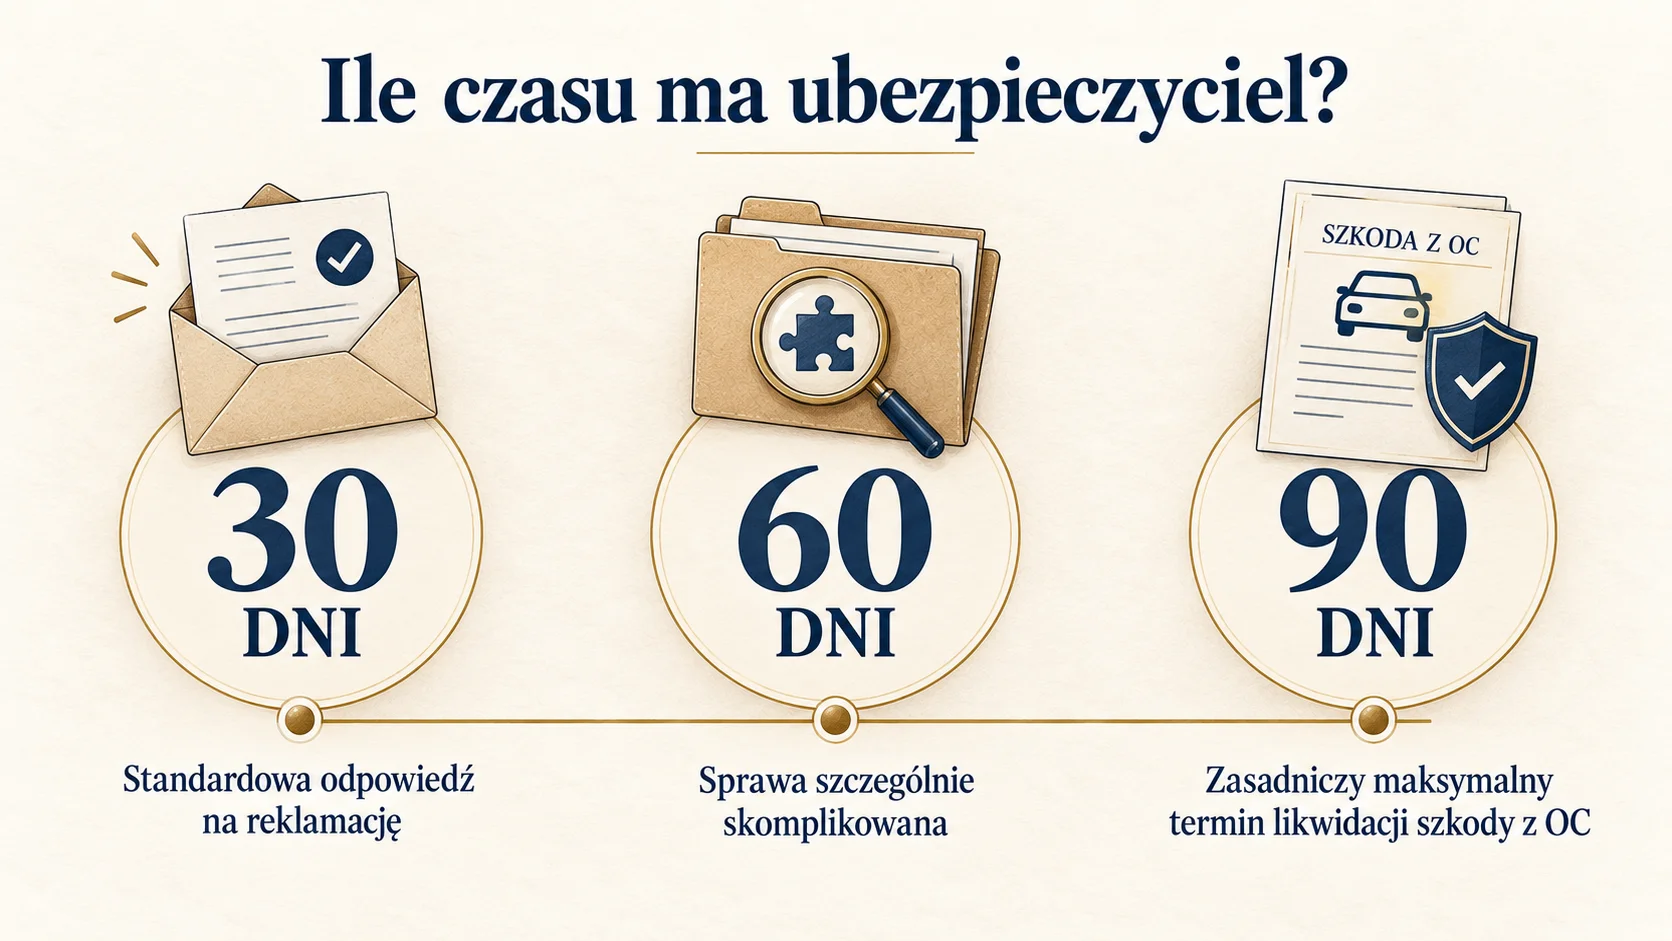
Ubezpieczyciel powinien udzielić odpowiedzi bez zbędnej zwłoki, nie później niż w ciągu 30 dni od otrzymania reklamacji. W szczególnie skomplikowanej sprawie termin może zostać przedłużony do 60 dni, ale zakład ubezpieczeń powinien wyjaśnić przyczynę opóźnienia, wskazać okoliczności wymagające ustalenia i podać przewidywany termin odpowiedzi.
Jeżeli termin nie zostanie dochowany, ustawa przewiduje skutek w postaci uznania reklamacji za rozpatrzoną zgodnie z wolą klienta. Nie należy jednak zakładać, że samo przekroczenie terminu zawsze spowoduje automatyczny przelew. W razie sporu trzeba ocenić treść reklamacji, sposób sformułowania żądania i dalsze działania ubezpieczyciela.
Od 13 lutego 2026 roku reklamacja może być standardowo złożona również elektronicznie. Forma odpowiedzi zależy co do zasady od sposobu złożenia reklamacji i ewentualnego wniosku klienta.
Termin reklamacji a termin likwidacji szkody – to nie jest to samo
Terminy 30 i 60 dni dotyczą odpowiedzi na reklamację. Niezależnie od tego w sprawie z obowiązkowego OC ubezpieczyciel powinien co do zasady wypłacić odszkodowanie w ciągu 30 dni od zawiadomienia o szkodzie. Jeżeli wyjaśnienie odpowiedzialności lub wysokości świadczenia nie jest w tym czasie możliwe, wypłata powinna nastąpić w ciągu 14 dni od chwili, w której wyjaśnienie stało się możliwe, zasadniczo nie później niż w ciągu 90 dni od zgłoszenia szkody. Wyjątek może dotyczyć sytuacji, w której ustalenie odpowiedzialności albo wysokości odszkodowania zależy od toczącego się postępowania karnego lub cywilnego. Bezsporna część świadczenia powinna zostać wypłacona wcześniej.
Co zrobić, jeśli ubezpieczyciel odrzuci odwołanie?
Negatywna odpowiedź nie zamyka drogi do dalszego dochodzenia roszczeń.
Uzupełnienie roszczenia lub dalsze negocjacje
Jeżeli pojawiły się nowe dokumenty lub dalsze następstwa urazu, zasadne może być uzupełnienie stanowiska. Kolejne pismo powinno wnosić coś nowego, a nie powtarzać wcześniejszą argumentację.
Postępowanie interwencyjne Rzecznika Finansowego
Po wyczerpaniu postępowania reklamacyjnego osoba fizyczna może złożyć wniosek o interwencję Rzecznika Finansowego. Rzecznik analizuje sprawę i może przedstawić ubezpieczycielowi argumentację przemawiającą za zmianą stanowiska. Postępowanie interwencyjne jest nieodpłatne, ale Rzecznik nie wydaje decyzji wiążącej ubezpieczyciela.
Ważne: wniosek o postępowanie interwencyjne nie przerywa biegu przedawnienia roszczenia.
Postępowanie polubowne przy Rzeczniku Finansowym
Po wyczerpaniu drogi reklamacyjnej można również złożyć wniosek o postępowanie polubowne. Jego celem jest wypracowanie rozwiązania sporu i ewentualnej ugody przy udziale bezstronnej osoby. Postępowanie polubowne nie gwarantuje porozumienia i w sprawach wymagających szerokiego postępowania dowodowego może nie doprowadzić do ustalenia konkretnej wysokości świadczenia.
Postępowanie sądowe przeciwko ubezpieczycielowi
Odpowiedzialność i wysokość świadczenia może ostatecznie ocenić sąd. W sprawach o szkody osobowe często potrzebne są opinie biegłych lekarzy, dokumenty i zeznania świadków. Postępowanie sądowe może dotyczyć zarówno całkowitej odmowy wypłaty, jak i dopłaty, jeżeli przyznane świadczenie nie odpowiada rozmiarowi szkody lub krzywdy.
Reklamacja nie jest w każdej sprawie warunkiem pozwu, ale jest konieczna przed skorzystaniem z opisanych trybów Rzecznika. Przed rozpoczęciem postępowania sądowego warto ocenić wysokość roszczenia, dostępne dowody, koszty, ryzyko procesowe i przedawnienie.
Schemat dalszych działań można przedstawić następująco:
decyzja ubezpieczyciela → analiza decyzji i akt szkody → reklamacja → odpowiedź ubezpieczyciela → negocjacje, Rzecznik Finansowy lub postępowanie sądowe
Przedawnienie roszczeń a termin na odwołanie od decyzji ubezpieczyciela
Decyzja ubezpieczyciela nie daje nieograniczonego czasu na dalsze działania. W sprawach z OC komunikacyjnego termin zależy między innymi od podstawy odpowiedzialności i okoliczności zdarzenia.
Co do zasady roszczenie o naprawienie szkody wyrządzonej czynem niedozwolonym przedawnia się po trzech latach od dnia, w którym poszkodowany dowiedział się albo przy zachowaniu należytej staranności mógł dowiedzieć się o szkodzie i osobie obowiązanej do jej naprawienia. Jeżeli szkoda wynikła ze zbrodni lub występku, termin może wynosić 20 lat od popełnienia przestępstwa. Przy szkodzie na osobie obowiązują dodatkowe reguły ochronne.
Najczęstsze błędy przy odwołaniu od decyzji ubezpieczyciela
Do błędów, które osłabiają reklamację albo opóźniają sprawę, należą:
- ograniczenie pisma do zdania „nie zgadzam się z decyzją”,
- brak konkretnego żądania,
- użycie uniwersalnego wzoru bez dopasowania do przyczyny odmowy,
- powołanie wielu przepisów bez wyjaśnienia ich związku ze sprawą,
- wysłanie nowych dokumentów bez wskazania, co mają potwierdzać,
- pominięcie utraconych dochodów lub opieki osób trzecich,
- uznanie procentu uszczerbku za jedyne kryterium zadośćuczynienia,
- podpisanie ugody przed poznaniem wszystkich skutków leczenia,
- wielomiesięczne prowadzenie korespondencji bez kontroli przedawnienia,
- brak zachowania potwierdzenia złożenia reklamacji.
Dobrze przygotowane odwołanie nie polega na mnożeniu argumentów. Powinno koncentrować się na tych faktach i dowodach, które mogą realnie podważyć decyzję.
Podsumowanie – co zrobić po odmowie lub zaniżeniu odszkodowania?
Po odmowie albo zaniżonej wypłacie najpierw ustal, czego dokładnie dotyczy spór. Porównaj roszczenia z decyzją, sprawdź uzasadnienie, dowody i akta szkody. Oceń, czy trzeba uzupełnić dokumentację, wykazać koszty lub dochody, odpowiedzieć na przyczynienie albo podważyć stanowisko dotyczące odpowiedzialności.
Reklamacja powinna zawierać konkretne żądanie, zarzuty i dowody. Jeżeli ubezpieczyciel podtrzyma stanowisko, można rozważyć negocjacje, interwencję Rzecznika albo pozew. Decyzja zakładu ubezpieczeń jest stanowiskiem jednej ze stron – nie zastępuje wyroku.
Odwołanie od decyzji ubezpieczyciela Lublin – pomoc w uzyskaniu odszkodowania
Jeżeli ubezpieczyciel odmówił wypłaty albo przyznał zaniżone odszkodowanie, warto sprawdzić nie tylko wysokość odszkodowania, ale również uzasadnienie decyzji i zgromadzony materiał dowodowy. Profesjonalna pomoc prawna może obejmować analizę decyzji ubezpieczyciela, ocenę dokumentacji medycznej, przygotowanie odwołania, kontakt z towarzystwem ubezpieczeniowym oraz reprezentację w dalszym procesie dochodzenia odszkodowania.
Kancelaria Radcy Prawnego Samuel Pielak prowadzi w Lublinie sprawy dotyczące odszkodowań komunikacyjnych i roszczeń z OC sprawcy. Jako radca prawny Samuel Pielak analizuję między innymi zaniżone zadośćuczynienie, odmowę zwrotu kosztów leczenia, nieuwzględnienie utraconych dochodów oraz zarzut przyczynienia. Pomoc w uzyskaniu należnego odszkodowania może obejmować działania na etapie przedsądowym, negocjacje z towarzystwem ubezpieczeniowym i postępowanie sądowe.
Odszkodowania Lublin – zakres pomocy prawnej
Kancelaria prawna zapewnia wsparcie prawne stacjonarnie w Lublinie oraz online na terenie całej Polski. W ramach pomocy prawnej możesz liczyć na ocenę podstaw odmowy, wskazanie brakujących dokumentów i przedstawienie możliwych dalszych kroków. Każda sprawa wymaga osobnej oceny, dlatego kompleksowa pomoc prawna nie oznacza obietnicy wyniku, lecz analizę szans, dowodów, kosztów i ryzyka.
Jak wygląda pomoc w uzyskaniu odszkodowania?
Pomoc w uzyskaniu odszkodowania zaczyna się od ustalenia, czego ubezpieczyciel odmówił i jakich dowodów brakuje. Osoba poszkodowana może potrzebować profesjonalnej pomocy prawnej zarówno na początku procesu dochodzenia odszkodowania, jak i po odrzuceniu reklamacji.
Etap | Znaczenie dla sprawy |
Analiza decyzji | Ustalenie, które elementy odszkodowania pominięto lub zaniżono |
Uzupełnienie dokumentacji | Wykazanie podstaw i prawidłowej wysokości odszkodowania |
Przygotowanie reklamacji | Sformułowanie żądania wypłaty albo dopłaty do odszkodowania |
Negocjacje | Rozmowy z ubezpieczycielem dotyczące należnego odszkodowania |
Dalsze postępowanie | Ocena możliwości dochodzenia odszkodowania przed sądem |
Jeżeli rozważasz profesjonalną pomoc prawną w sprawie odszkodowania, na każdym etapie sprawy możesz liczyć na wyjaśnienie możliwych działań i ryzyka. Celem pomocy prawnej jest przygotowanie strategii dopasowanej do Twojej sprawy i wsparcie w uzyskaniu odszkodowania, a nie zagwarantowanie określonej kwoty odszkodowania. Profesjonalną pomoc prawną warto rozważyć zwłaszcza w sprawach o odszkodowania po wypadkach drogowych, gdy odmowa dotyczy całości należnego odszkodowania lub istotnej części kosztów. Dotyczy to spraw prowadzonych lokalnie pod hasłem „odszkodowania Lublin” oraz online.
Więcej o lokalnym zakresie pomocy w uzyskaniu odszkodowania przeczytasz w artykule Odszkodowania komunikacyjne Lublin – kiedy warto skorzystać z pomocy radcy prawnego?. Informacje o doświadczeniu i sposobie pracy znajdziesz na stronie o kancelarii, a dotychczasowe opinie klientów kancelarii mogą pomóc w podjęciu decyzji o konsultacji.
Otrzymałeś decyzję ubezpieczyciela?
Potrzebujesz pomocy po odmowie lub zaniżeniu odszkodowania? Prześlij decyzję wraz z krótką informacją o wypadku, przebiegu leczenia i dotychczas wypłaconych kwotach. Sprawdzę, które elementy wymagają analizy, jakich dokumentów może brakować i jakie dalsze działania warto rozważyć w Twojej sprawie. Analiza decyzji nie oznacza obietnicy uzyskania wyższego odszkodowania – pozwala natomiast ocenić, czy stanowisko ubezpieczyciela odpowiada zgłoszonym roszczeniom i przedstawionym dowodom.
Prześlij decyzję ubezpieczyciela do analizy
Podstawy prawne i źródła
- Kodeks cywilny – aktualny tekst ujednolicony, w szczególności art. 361, 362, 442¹, 444, 445 i 819.
- Ustawa o ubezpieczeniach obowiązkowych, UFG i PBUK – tekst jednolity, Dz.U. 2026 poz. 783, w szczególności art. 14.
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego i o Rzeczniku Finansowym – tekst jednolity, Dz.U. 2026 poz. 823, w szczególności art. 3-10.
- Materiały Rzecznika Finansowego: zmiany dotyczące reklamacji od 13 lutego 2026 r., postępowanie interwencyjne oraz postępowanie polubowne.
- Sąd Najwyższy, uchwała III CZP 31/19 – koszty nieodpłatnej opieki osób bliskich.