
Unieważnienie umowy kredytu frankowego może oznaczać nie tylko odzyskanie pieniędzy wpłaconych do banku, ale również prawo do odsetek ustawowych za opóźnienie. Przy wieloletnim sporze sądowym odsetki mogą stanowić znaczącą część dochodzonego roszczenia. Od kiedy jednak należy je naliczać: od złożenia reklamacji, wezwania do zapłaty, wniesienia pozwu czy dopiero od wydania prawomocnego wyroku?
Odpowiedź zależy od okoliczności konkretnej sprawy, w szczególności od treści żądania skierowanego do banku, daty jego doręczenia oraz przyjętego sposobu rozliczenia nieważnej umowy. Szczególnie istotne są dwa wyroki Trybunału Sprawiedliwości Unii Europejskiej (TSUE): z 11 czerwca 2026 r. w sprawie C-903/24 (Zmarka) oraz z 10 września 2026 r. w sprawie C-510/25 (Adazik).
Pierwszy dotyczy daty, od której konsument może dochodzić odsetek. Drugi odnosi się do rozliczenia wzajemnych wierzytelności stron i podstawy ich naliczania. Oba orzeczenia mają istotne znaczenie dla kredytobiorców frankowych, zarówno tych, którzy dopiero zamierzają pozwać bank, jak i osób prowadzących już postępowania sądowe.
Jeżeli dopiero rozważasz zakwestionowanie swojej umowy, przeczytaj również nasz poradnik: Kredyt frankowy w 2026 roku – czy nadal można pozwać bank w Lublinie?.
Czym są odsetki ustawowe za opóźnienie w sprawach frankowych?
Odsetki za opóźnienie stanowią dodatkowe roszczenie pieniężne związane z nieterminowym spełnieniem świadczenia. W sprawach frankowych mogą przysługiwać konsumentowi, jeżeli bank nie zwraca w odpowiednim terminie pieniędzy otrzymanych na podstawie nieważnej umowy kredytowej.
Zgodnie z art. 481 § 1 Kodeksu cywilnego wierzyciel może żądać odsetek za czas opóźnienia, nawet jeżeli nie poniósł żadnej szkody i nawet wtedy, gdy opóźnienie było następstwem okoliczności, za które dłużnik nie ponosi odpowiedzialności.
Odsetki ustawowe za opóźnienie należy odróżnić od zwykłych odsetek ustawowych, czyli odsetek kapitałowych. Nie są one również tożsame z oprocentowaniem kredytu wynikającym z harmonogramu spłaty.
W przypadku stwierdzenia nieważności umowy kredytu frankowego podstawą roszczenia o zwrot nienależnie spełnionych świadczeń są przede wszystkim art. 405 i art. 410 Kodeksu cywilnego. Natomiast możliwość dochodzenia odsetek za nieterminowy zwrot pieniędzy wynika z art. 455 i art. 481 k.c.
W praktyce oznacza to, że oprócz kwoty głównej konsument może dochodzić dodatkowej należności za okres, w którym bank pozostawał w opóźnieniu. Wysokość odsetek zależy od kwoty objętej żądaniem, długości tego okresu oraz obowiązujących w nim stawek.
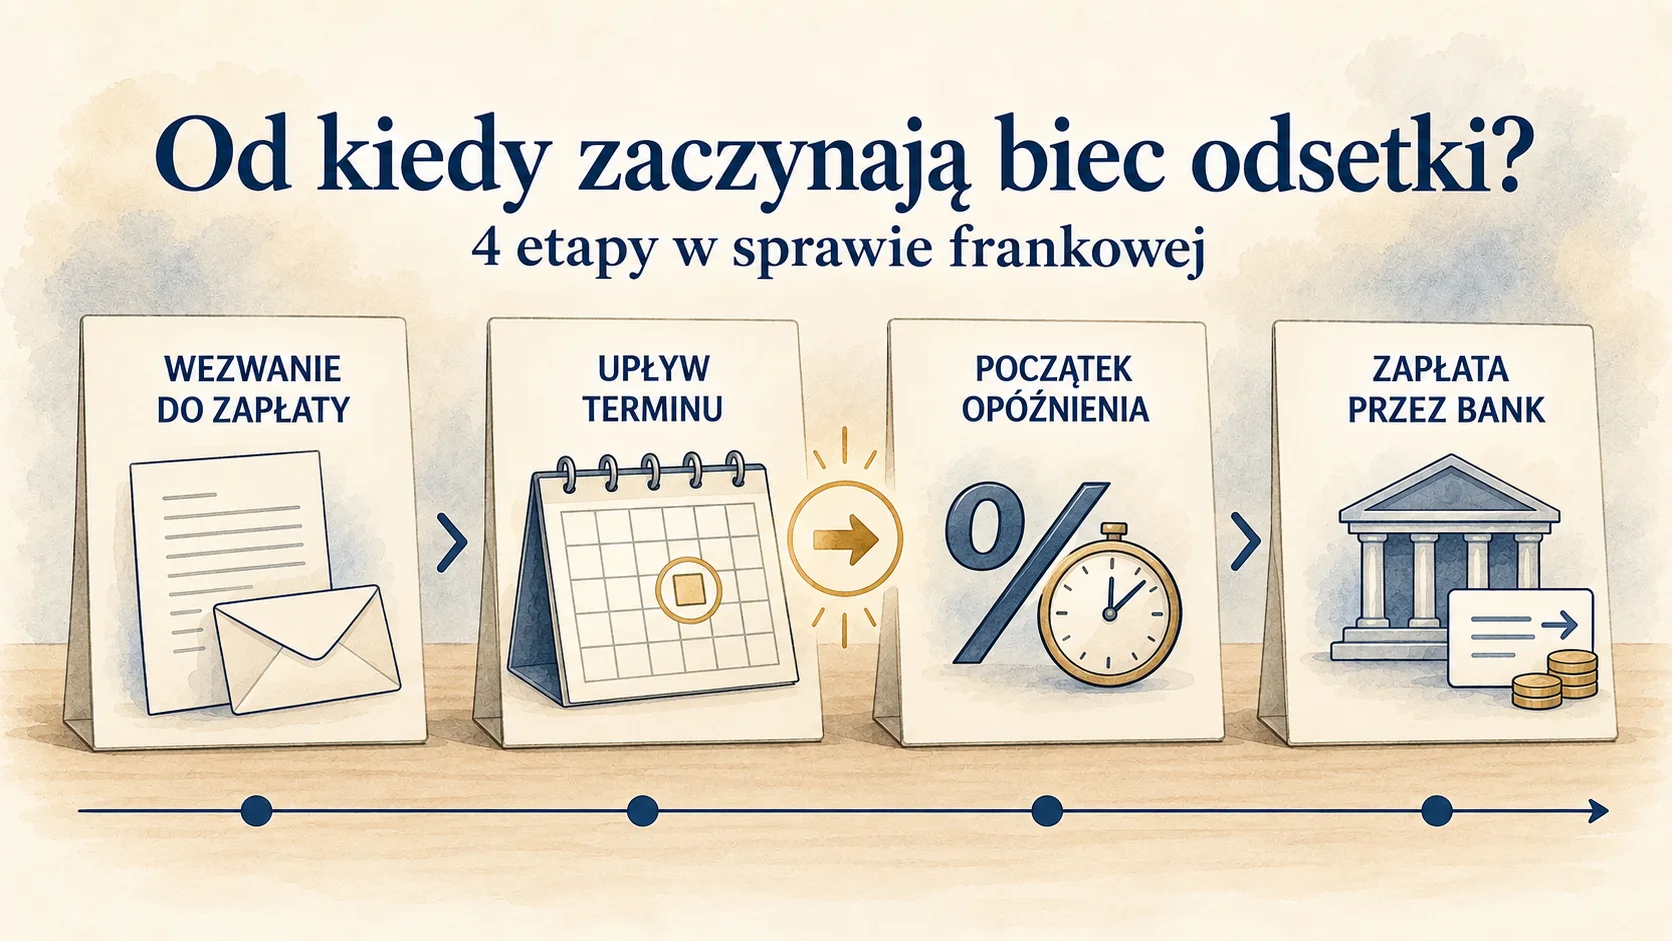
Od kiedy bank powinien płacić odsetki za opóźnienie?
Co do zasady odsetki mogą być należne jeszcze przed wydaniem wyroku stwierdzającego nieważność umowy. Nie oznacza to jednak, że zaczynają być naliczane automatycznie od dnia zapłaty pierwszej raty, złożenia reklamacji albo samego zakwestionowania umowy.
Zgodnie z art. 455 Kodeksu cywilnego, jeżeli termin spełnienia świadczenia nie został oznaczony ani nie wynika z właściwości zobowiązania, dłużnik powinien spełnić świadczenie niezwłocznie po otrzymaniu wezwania do zapłaty.
Dlatego przy ustalaniu początku naliczania odsetek w sprawach frankowych należy przeanalizować trzy podstawowe kwestie:
- Treść żądania – czy kredytobiorca wyraźnie zakwestionował umowę i określił kwotę, której zwrotu domaga się od banku?
- Datę doręczenia – kiedy bank otrzymał wezwanie do zapłaty, reklamację lub inne pismo zawierające skonkretyzowane żądanie?
- Wymagalność roszczenia – kiedy bank powinien spełnić świadczenie i od którego dnia można uznać, że pozostaje w opóźnieniu?
Jeżeli konsument skierował do banku prawidłowo sformułowane wezwanie do zapłaty, wskazał konkretną kwotę i wyznaczył odpowiedni termin, odsetki mogą przysługiwać od dnia następującego po bezskutecznym upływie tego terminu.
Przykład: wezwanie do zapłaty i początek naliczania odsetek
Załóżmy, że kredytobiorca zażądał od banku zwrotu 180 000 zł wpłaconych na podstawie umowy, którą uważa za nieważną. Wezwanie zostało doręczone bankowi 4 maja 2026 r. i przewidywało odpowiedni, 14-dniowy termin zapłaty.
Jeżeli termin upłynął 18 maja 2026 r., a bank nie zwrócił pieniędzy, odsetki mogą być naliczane od 19 maja 2026 r. Nie trzeba wówczas automatycznie czekać na wniesienie pozwu ani na prawomocne zakończenie procesu.
Jest to przykład ilustracyjny. W konkretnej sprawie należy ocenić między innymi prawidłowość wezwania, odpowiedniość wyznaczonego terminu oraz ewentualne późniejsze zdarzenia wpływające na wysokość roszczenia.
Wyrok TSUE z 11 czerwca 2026 r. – dlaczego konkretna kwota w wezwaniu ma znaczenie?
Wyrok TSUE w sprawie C-903/24 (Zmarka) dotyczy bezpośrednio terminu, od którego kredytobiorcy mogą żądać odsetek ustawowych za opóźnienie.
Sprawa odnosiła się do konsumentów, którzy zakwestionowali ważność umowy kredytu denominowanego do waluty obcej. W reklamacji zażądali zwrotu świadczeń spełnionych na podstawie umowy, nie określając jednak konkretnej kwoty roszczenia. Następnie wystąpili z pozwem, w którym sprecyzowali swoje żądanie pieniężne.
Trybunał uznał, że dyrektywa 93/13 nie stoi na przeszkodzie takiej wykładni prawa krajowego, zgodnie z którą przedsiębiorca może zostać zobowiązany do zapłaty odsetek dopiero od dnia doręczenia mu dokumentu pozasądowego lub procesowego wskazującego konkretną kwotę dochodzonego roszczenia.
Co wyrok Zmarka oznacza dla frankowiczów?
Orzeczenie wskazuje, jak istotne jest prawidłowe przygotowanie wezwania do zapłaty. Samo poinformowanie banku, że umowa zawiera niedozwolone postanowienia i powinna zostać uznana za nieważną, może nie wystarczyć do rozpoczęcia naliczania odsetek od oczekiwanej daty.
Dlatego w wezwaniu warto precyzyjnie określić żądaną kwotę, wskazać podstawę roszczenia oraz zachować dowód doręczenia pisma bankowi.
Wyrok Zmarka nie oznacza jednak, że odsetki zawsze należą się dopiero od wniesienia pozwu. Jeżeli odpowiednio skonkretyzowane żądanie zostało wcześniej doręczone bankowi, znaczenie może mieć już etap przedsądowy.
Jeżeli kredytobiorca początkowo zażądał zwrotu jedynie części wpłat, a później rozszerzył powództwo o kolejne kwoty, konieczne może być ustalenie odrębnych dat początkowych naliczania odsetek dla poszczególnych części roszczenia.
Źródło: wyrok TSUE z 11 czerwca 2026 r., C-903/24, Zmarka.
Czy odsetki ustawowe przysługują przed wydaniem prawomocnego wyroku?
Tak. Odsetki ustawowe za opóźnienie mogą przysługiwać również za okres poprzedzający prawomocne stwierdzenie nieważności umowy kredytu frankowego.
Istotne znaczenie ma wcześniejsze orzecznictwo TSUE, w szczególności wyrok z 7 grudnia 2023 r. w sprawie C-140/22. Trybunał sprzeciwił się uzależnianiu wykonywania uprawnień konsumenta wynikających z dyrektywy 93/13 od złożenia przed sądem sformalizowanego oświadczenia dotyczącego świadomości skutków nieważności umowy.
Oznacza to, że złożenie takiego oświadczenia nie może być traktowane jako obowiązkowy warunek, od którego dopiero zaczynają powstawać uprawnienia konsumenta związane z nieważnością umowy.
Nie należy jednak utożsamiać tej zasady z automatycznym prawem do odsetek od dnia zawarcia umowy. Dla ich naliczania nadal istotne są wymagalność roszczenia, treść wezwania oraz moment, w którym bank popadł w opóźnienie.
Jeżeli nie doszło wcześniej do skutecznego wezwania do zapłaty, znaczenie może mieć doręczenie bankowi pozwu zawierającego skonkretyzowane żądanie pieniężne. Nie jest to jednak równoznaczne z automatycznym naliczaniem odsetek od samej daty wniesienia pozwu do sądu.
Wyrok TSUE z 10 września 2026 r. – od jakiej kwoty należy liczyć odsetki?
Najnowszy wyrok TSUE w sprawie C-510/25 (Adazik) dotyczy jednego z najważniejszych zagadnień związanych z ostatecznym rozliczeniem nieważnej umowy kredytu: wzajemnych wierzytelności konsumenta i banku.
Problem pojawia się w sytuacji, gdy kredytobiorca żąda zwrotu wszystkich wpłat dokonanych na podstawie nieważnej umowy, natomiast bankowi może przysługiwać roszczenie o zwrot wypłaconego kapitału.
Teoria dwóch kondykcji a teoria salda
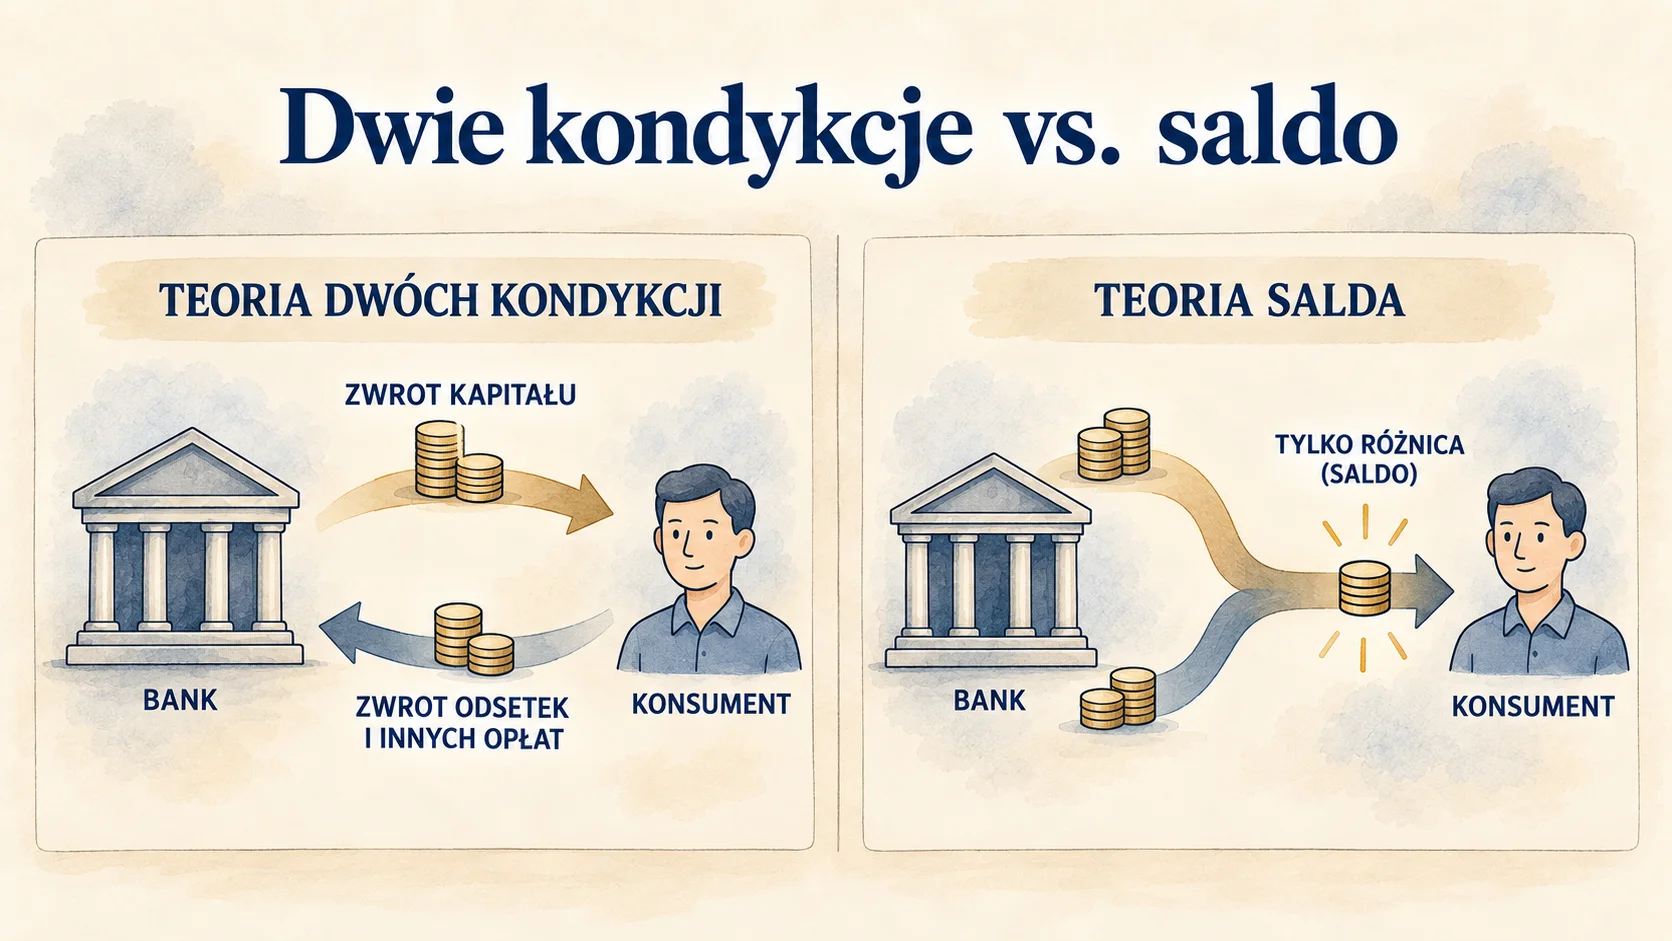
Zgodnie z teorią dwóch kondykcji każda ze stron nieważnej umowy ma odrębne roszczenie o zwrot spełnionego świadczenia. Kredytobiorca może zatem dochodzić zwrotu wpłat dokonanych na rzecz banku, a bank – zwrotu wypłaconego kapitału.
Takie podejście zostało przyjęte między innymi w uchwale pełnego składu Izby Cywilnej Sądu Najwyższego z 25 kwietnia 2024 r., III CZP 25/22.
Teoria salda polega natomiast na wzajemnym rozliczeniu świadczeń i ustaleniu różnicy między kwotą wpłaconą przez kredytobiorcę a kapitałem wypłaconym przez bank. W tym modelu roszczenie o zapłatę przysługuje stronie, której świadczenie było wyższe.
W wyroku Adazik TSUE wyjaśnił, że dyrektywa 93/13 nie zobowiązuje sądu krajowego do dokonania z urzędu potrącenia wzajemnych wierzytelności. Nie stoi jednak co do zasady na przeszkodzie takiemu rozwiązaniu, jeżeli pozwala na nie prawo krajowe i zachowane są odpowiednie wymogi proceduralne.
Jeżeli sąd prawidłowo zastosuje taki sposób rozliczenia, konsumentowi może przysługiwać roszczenie dotyczące nadwyżki wpłat ponad wypłacony kapitał oraz odsetki za opóźnienie od tej nadwyżki.
Czy wyrok Adazik oznacza utratę odsetek od wszystkich wpłat?
Nie można wyprowadzać z tego orzeczenia wniosku, że we wszystkich sprawach frankowych należy automatycznie zastąpić teorię dwóch kondykcji teorią salda.
Trybunał nie dokonał zmiany przepisów polskiego Kodeksu cywilnego. Wskazał natomiast, że określony model rozliczenia wzajemnych roszczeń nie jest sam w sobie sprzeczny z dyrektywą 93/13, jeżeli jego zastosowanie jest dopuszczalne na gruncie prawa krajowego i nie narusza skutecznej ochrony konsumenta.
Szczególnie istotny jest również obowiązek uprzedniego poinformowania konsumenta o możliwych konsekwencjach nieważności umowy i rozliczenia wzajemnych wierzytelności, jeżeli sąd zamierza zastosować potrącenie z urzędu.
Ostateczny sposób rozliczenia wymaga więc indywidualnej oceny. Dotyczy to zwłaszcza spraw, w których bank zgłasza własne roszczenie o zwrot kapitału albo składa oświadczenie o potrąceniu.
Więcej na temat roszczeń banku, potrącenia oraz obrony przed pozwem znajdziesz w artykule Pozew banku o zwrot kapitału kredytu frankowego – co zrobić i jak się bronić?.
Ile wynoszą odsetki ustawowe za opóźnienie we wrześniu 2026 r.?
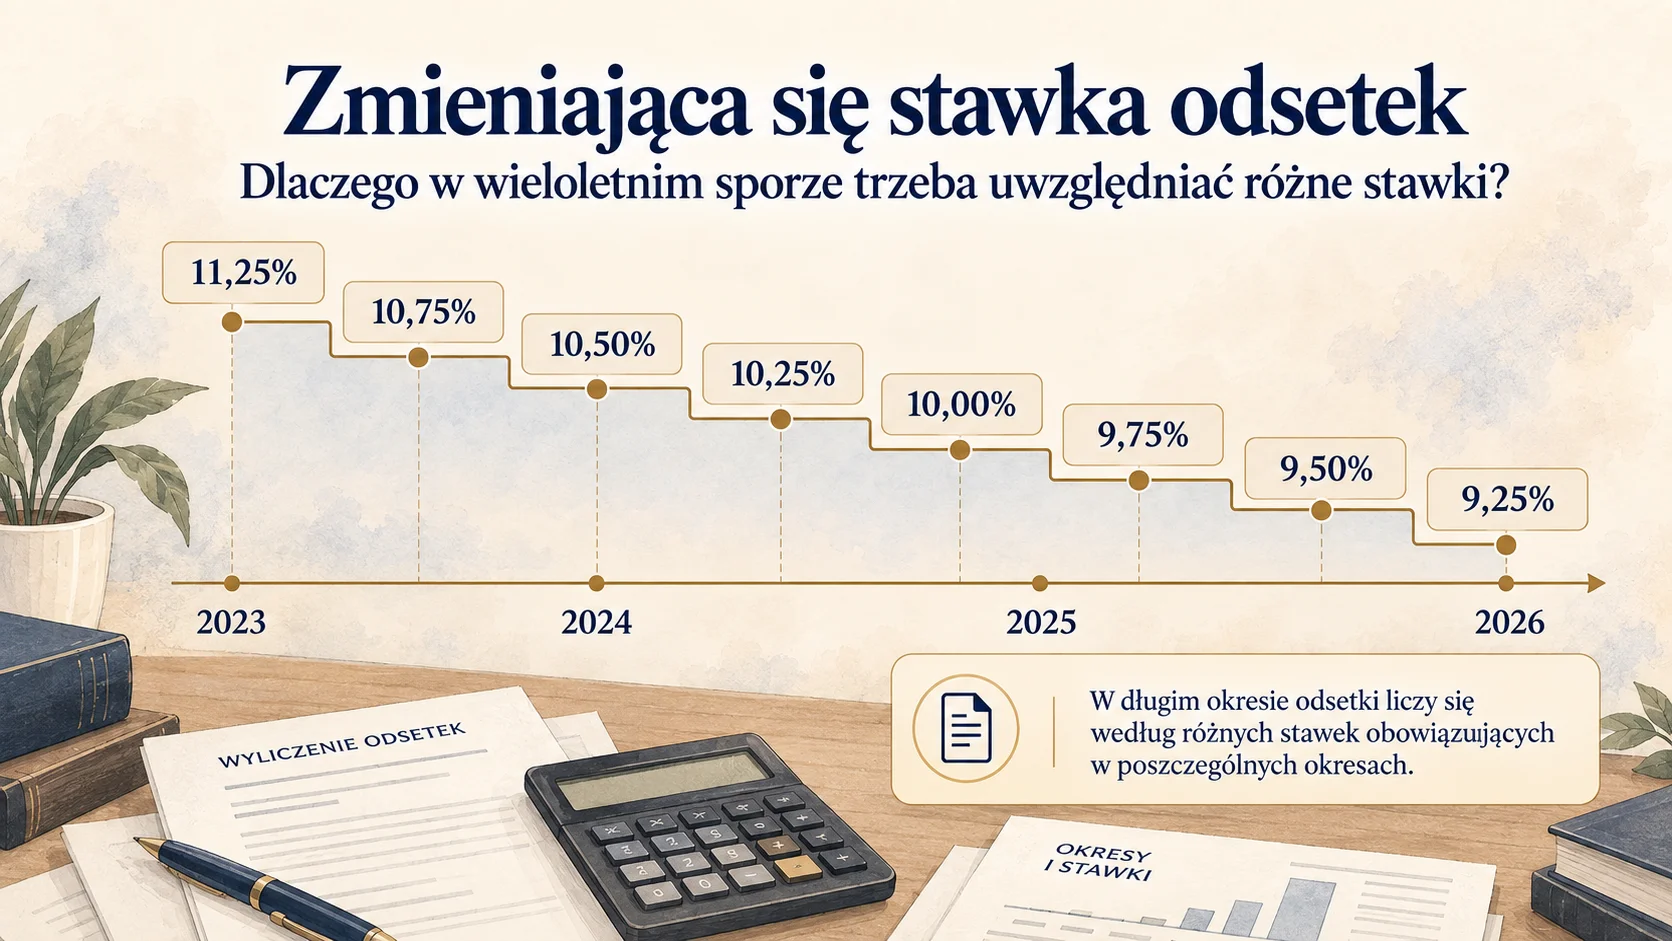
Na dzień 25 września 2026 r. odsetki ustawowe za opóźnienie wynoszą 9,25% w skali roku. Stawka ta obowiązuje od 5 marca 2026 r. i wynika z art. 481 § 2 Kodeksu cywilnego.
Ich wysokość jest równa sumie stopy referencyjnej Narodowego Banku Polskiego oraz 5,5 punktu procentowego. Przy stopie referencyjnej wynoszącej 3,75% odsetki ustawowe za opóźnienie wynoszą zatem 9,25% rocznie.
Wcześniej obowiązywały wyższe stawki. Przykładowo:
- od 5 października 2023 r. do 7 maja 2025 r. – 11,25% rocznie;
- od 8 maja do 2 lipca 2025 r. – 10,75% rocznie;
- od 3 lipca do 3 września 2025 r. – 10,50% rocznie;
- od 4 września do 8 października 2025 r. – 10,25% rocznie;
- od 9 października do 5 listopada 2025 r. – 10,00% rocznie;
- od 6 listopada do 3 grudnia 2025 r. – 9,75% rocznie;
- od 4 grudnia 2025 r. do 4 marca 2026 r. – 9,50% rocznie;
- od 5 marca 2026 r. – 9,25% rocznie.
W przypadku wieloletniego sporu należy stosować stawki obowiązujące w poszczególnych okresach. Nie można obliczyć odsetek za kilka lat, wykorzystując wyłącznie aktualną stopę procentową.
Jak liczyć odsetki ustawowe za opóźnienie od kredytu frankowego?
Wysokość odsetek zależy przede wszystkim od kwoty stanowiącej podstawę ich naliczania, liczby dni opóźnienia oraz stawek obowiązujących w danym okresie.
Podstawowy wzór na obliczenie odsetek za okres, w którym stawka pozostaje niezmienna, wygląda następująco:
Kwota roszczenia × roczna stopa odsetek × liczba dni opóźnienia / 365.
Jeżeli w trakcie okresu naliczania zmienia się stopa referencyjna NBP, obliczenia należy podzielić na odpowiednie przedziały i zsumować otrzymane wyniki.
Przykład 1. Odsetki od kwoty 150 000 zł
Załóżmy, że podstawą naliczania odsetek jest 150 000 zł, a bank pozostaje w opóźnieniu przez dokładnie 365 dni. Przy hipotetycznym założeniu niezmiennej stawki 9,25% rocznie odsetki wyniosłyby 13 875 zł.
W rzeczywistej sprawie obejmującej okres wcześniejszy niż marzec 2026 r. należałoby uwzględnić historyczne stawki odsetek. Przykład pokazuje wyłącznie mechanizm obliczenia.
Przykład 2. Odsetki od nadwyżki ponad wypłacony kapitał
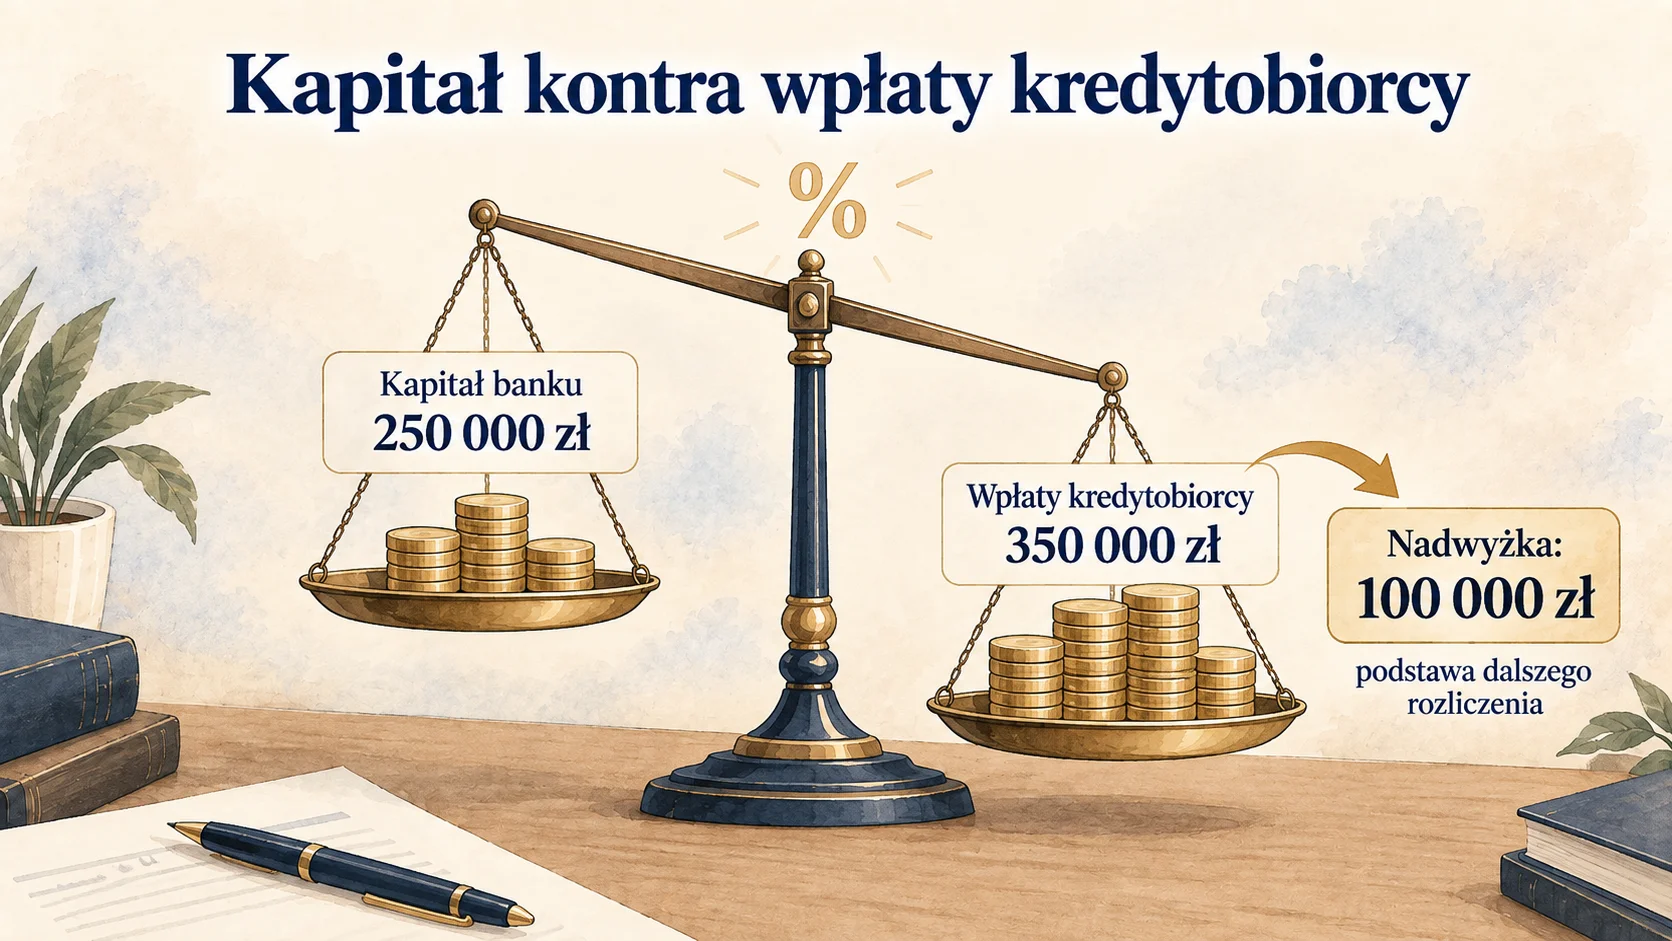
Załóżmy, że bank wypłacił kredytobiorcy 250 000 zł kapitału, natomiast kredytobiorca wpłacił łącznie 350 000 zł.
Jeżeli w konkretnej sprawie prawidłowe byłoby zastosowanie modelu rozliczenia, w którym wzajemne wierzytelności zostają potrącone, nadwyżka wpłat ponad kapitał wynosiłaby 100 000 zł.
Przy niezmiennej stawce 9,25% przez dokładnie 365 dni orientacyjna kwota odsetek od tak ustalonej nadwyżki wyniosłaby 9 250 zł.
Nie oznacza to jednak, że taki sposób obliczenia będzie właściwy w każdym postępowaniu frankowym. Należy uwzględnić treść roszczeń, sposób ich rozliczenia oraz konsekwencje ewentualnego potrącenia.
A co w przypadku kredytu spłacanego we frankach szwajcarskich?
Obliczenia są bardziej złożone, gdy kredyt został wypłacony w złotych, a część rat była spłacana bezpośrednio we frankach szwajcarskich.
W takiej sytuacji konieczne jest rozdzielenie świadczeń dokonanych w poszczególnych walutach, ustalenie podstawy dochodzonych roszczeń oraz ewentualnych zasad przeliczenia.
Problem ten został również wskazany w wyroku Adazik. TSUE pozostawił sądowi krajowemu ocenę, czy prawo polskie pozwala w konkretnych okolicznościach na rozliczenie wzajemnych wierzytelności z uwzględnieniem wszystkich wpłat konsumenta.
Czy zarzut zatrzymania lub potrącenia może wpłynąć na odsetki?
W sprawach frankowych banki mogą podejmować działania zmierzające do rozliczenia własnych roszczeń o zwrot kapitału. W tym kontekście szczególne znaczenie mają potrącenie oraz zarzut zatrzymania.
Nie należy jednak utożsamiać tych dwóch instytucji. Potrącenie może prowadzić do wzajemnego umorzenia wierzytelności do wysokości wierzytelności niższej, natomiast prawo zatrzymania polega na wstrzymaniu spełnienia świadczenia w określonych prawem okolicznościach.
W wyroku z 14 grudnia 2023 r. w sprawie C-28/22 TSUE zakwestionował wykładnię przepisów krajowych, zgodnie z którą skorzystanie przez bank z prawa zatrzymania prowadziłoby do utraty przez konsumenta prawa do odsetek za opóźnienie.
Inaczej należy oceniać skutki skutecznego potrącenia. Zgodnie z art. 499 Kodeksu cywilnego oświadczenie o potrąceniu ma moc wsteczną od chwili, w której potrącenie stało się możliwe. Może to wpływać na ostateczne rozliczenie kwoty głównej i odsetek.
Dlatego w przypadku otrzymania od banku oświadczenia o potrąceniu, zarzutu zatrzymania albo odrębnego pozwu o zwrot kapitału należy szczegółowo przeanalizować jego treść i skutki prawne.
Jak dochodzić odsetek od banku?
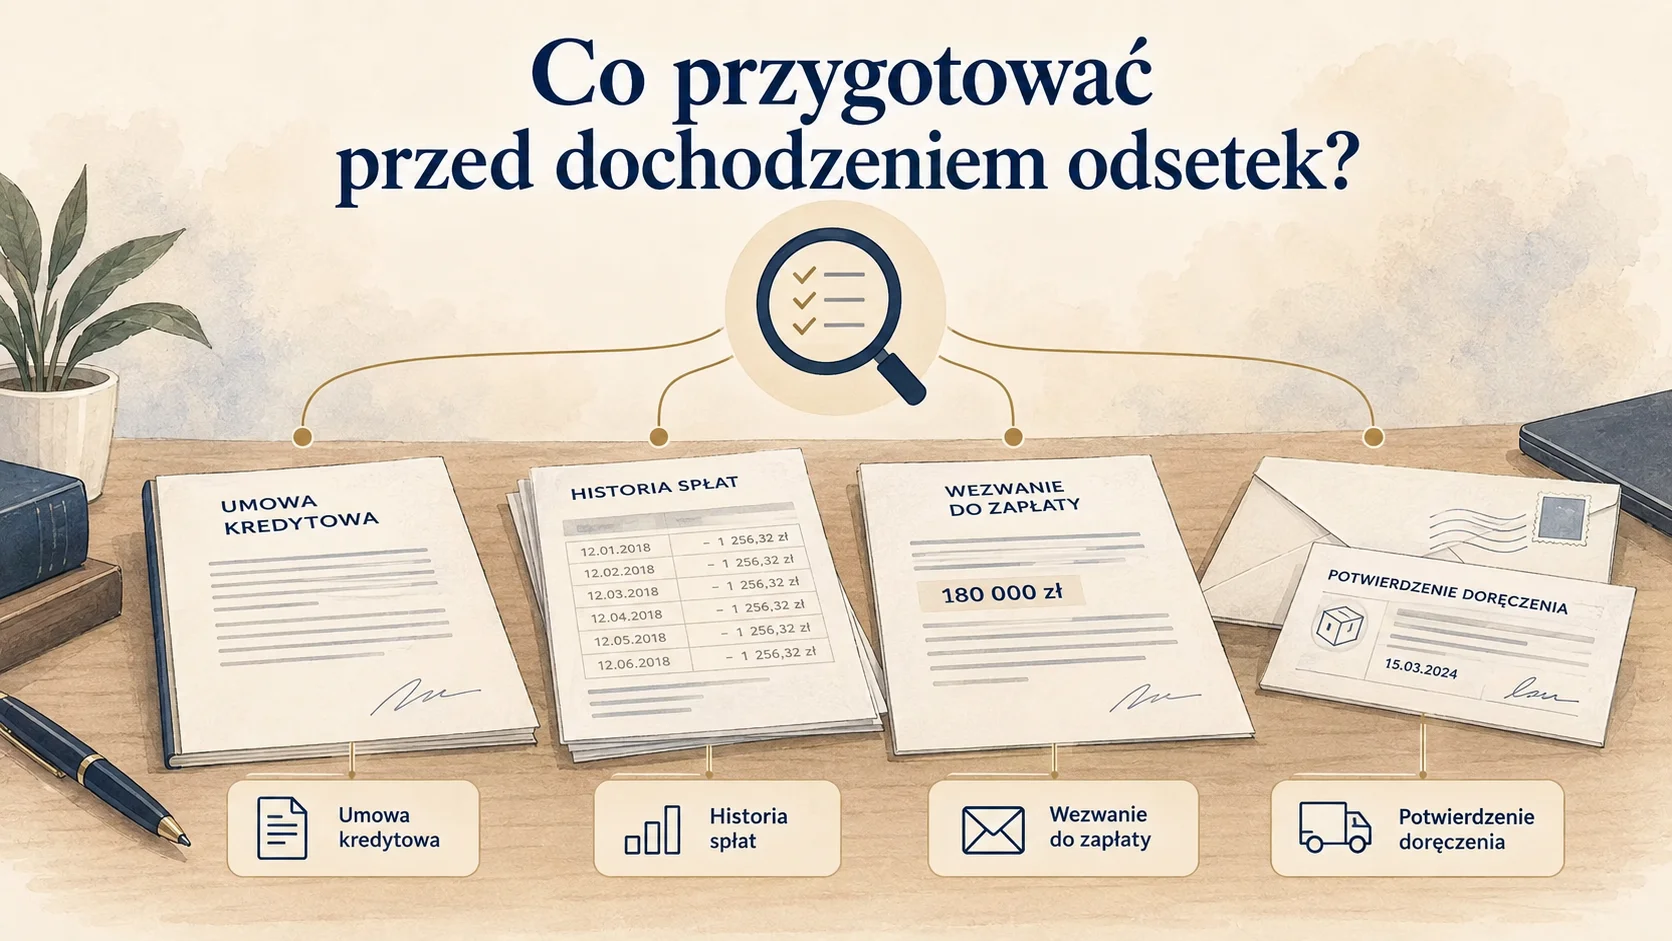
Przygotowanie roszczenia o odsetki wymaga ustalenia kwot podlegających zwrotowi, prawidłowego określenia terminu wymagalności oraz udokumentowania momentu, w którym bank został wezwany do zapłaty.
W pierwszej kolejności warto zgromadzić umowę kredytu wraz z aneksami, historię spłat, wcześniejsze reklamacje, wezwania do zapłaty oraz odpowiedzi banku. Szczególnie istotne są dowody doręczenia korespondencji.
Jeżeli sprawa znajduje się już w sądzie, należy przeanalizować treść pozwu, ewentualne rozszerzenia powództwa, zgłoszone przez bank zarzuty oraz oświadczenia o potrąceniu. Każda z tych okoliczności może mieć znaczenie dla ostatecznej wysokości dochodzonych odsetek.
Nie należy również pomijać kwestii przedawnienia roszczeń. Terminy dochodzenia zwrotu świadczeń oraz okoliczności wpływające na ich bieg zostały szerzej omówione w artykule Przedawnienie roszczeń frankowych w 2026 roku – terminy dla frankowiczów z Lublina.
Czy warto uwzględnić odsetki przy analizie ugody frankowej?
Tak. Porównując propozycję ugody z możliwym wynikiem postępowania sądowego, należy uwzględnić nie tylko kwotę kapitału oraz dotychczasowe spłaty, ale również potencjalne odsetki ustawowe za opóźnienie.
Ugoda może przewidywać częściową wypłatę środków, umorzenie salda albo inne rozwiązania dotyczące rozliczenia kredytu. Należy jednak dokładnie sprawdzić, czy konsument nie zrzeka się jednocześnie dalszych roszczeń wobec banku, w tym prawa do dochodzenia odsetek.
Więcej na temat analizy propozycji banku przeczytasz w poradniku Ugoda frankowa z bankiem w 2026 roku – czy warto ją podpisać?.
Podsumowanie – od czego zależy wysokość odsetek od banku?
Odsetki ustawowe za opóźnienie mogą stanowić istotny element ostatecznego rozliczenia nieważnej umowy kredytu frankowego. Ich wysokość zależy przede wszystkim od kwoty objętej roszczeniem, daty, od której bank pozostaje w opóźnieniu, obowiązujących stawek oraz sposobu rozliczenia wzajemnych wierzytelności.
Wyrok TSUE z 11 czerwca 2026 r. podkreśla znaczenie precyzyjnego określenia kwoty dochodzonej od banku. Natomiast orzeczenie z 10 września 2026 r. wymaga uwzględnienia możliwych skutków rozliczenia roszczenia konsumenta z roszczeniem banku o zwrot kapitału.
Dlatego przy ustalaniu należnych odsetek należy przeanalizować nie tylko samą umowę kredytową, lecz także historię spłat, wezwania do zapłaty, korespondencję z bankiem, przebieg procesu oraz ewentualne oświadczenia dotyczące wzajemnych rozliczeń.
Sprawdź, jakich odsetek możesz dochodzić od banku
Masz kredyt we frankach szwajcarskich, prowadzisz już spór z bankiem albo otrzymałeś wezwanie do zwrotu kapitału? Kancelaria Radcy Prawnego Samuela Pielaka w Lublinie zajmuje się analizą umów frankowych, przygotowywaniem reklamacji, dochodzeniem roszczeń oraz reprezentowaniem kredytobiorców w postępowaniach sądowych.
Prześlij umowę do bezpłatnej wstępnej analizy. Sprawdzimy Twoją sytuację prawną i przedstawimy możliwe dalsze działania.
Skontaktuj się z kancelarią Samuela Pielaka
Pomoc prawna dla kredytobiorców z Lublina i całej Polski, również online.