
Otrzymałeś pozew banku o zwrot kapitału kredytu frankowego? Przede wszystkim nie odkładaj pisma na później. Pozew banku rozpoczyna odrębne postępowanie sądowe, w którym trzeba przedstawić własne stanowisko, zarzuty oraz dowody. Nawet jeżeli wcześniej pozwałeś bank i Twoja sprawa o ustalenie nieważności umowy jest w toku, odpowiedź w nowym postępowaniu nie zostanie złożona automatycznie.
Bank może domagać się zwrotu kapitału wypłaconego na podstawie umowy kredytowej, odsetek ustawowych za opóźnienie oraz kosztów postępowania. Nie oznacza to jednak, że każda kwota wskazana w pozwie jest prawidłowa. Znaczenie mogą mieć między innymi dotychczasowe spłaty kredytobiorcy, przedawnienie roszczenia banku, wcześniejsze wezwania, potrącenie wzajemnych wierzytelności, data wymagalności roszczenia oraz konstrukcja samego powództwa.
Po wyrokach Trybunału Sprawiedliwości Unii Europejskiej z 2025 i 2026 roku obrona przed pozwem banku wymaga bardziej szczegółowej analizy niż proste stwierdzenie, że „bankowi nic się nie należy” albo że jego roszczenie jest przedawnione. Bank może dochodzić zwrotu należnego kapitału, ale nie powinien otrzymać więcej, niż wynika z prawidłowego rozliczenia nieważnej umowy.
Jeżeli dopiero rozważasz własne powództwo przeciwko bankowi, zacznij od poradnika Kredyt frankowy w 2026 roku – czy nadal można pozwać bank?. Ten artykuł dotyczy natomiast sytuacji, w której to bank złożył pozew albo zgłosił własne roszczenia w toczącym się już postępowaniu.
Stan prawny i orzecznictwo uwzględnione w artykule: 22 sierpnia 2026 roku.
Otrzymałeś pozew banku o zwrot kapitału? Najpierw sprawdź termin odpowiedzi
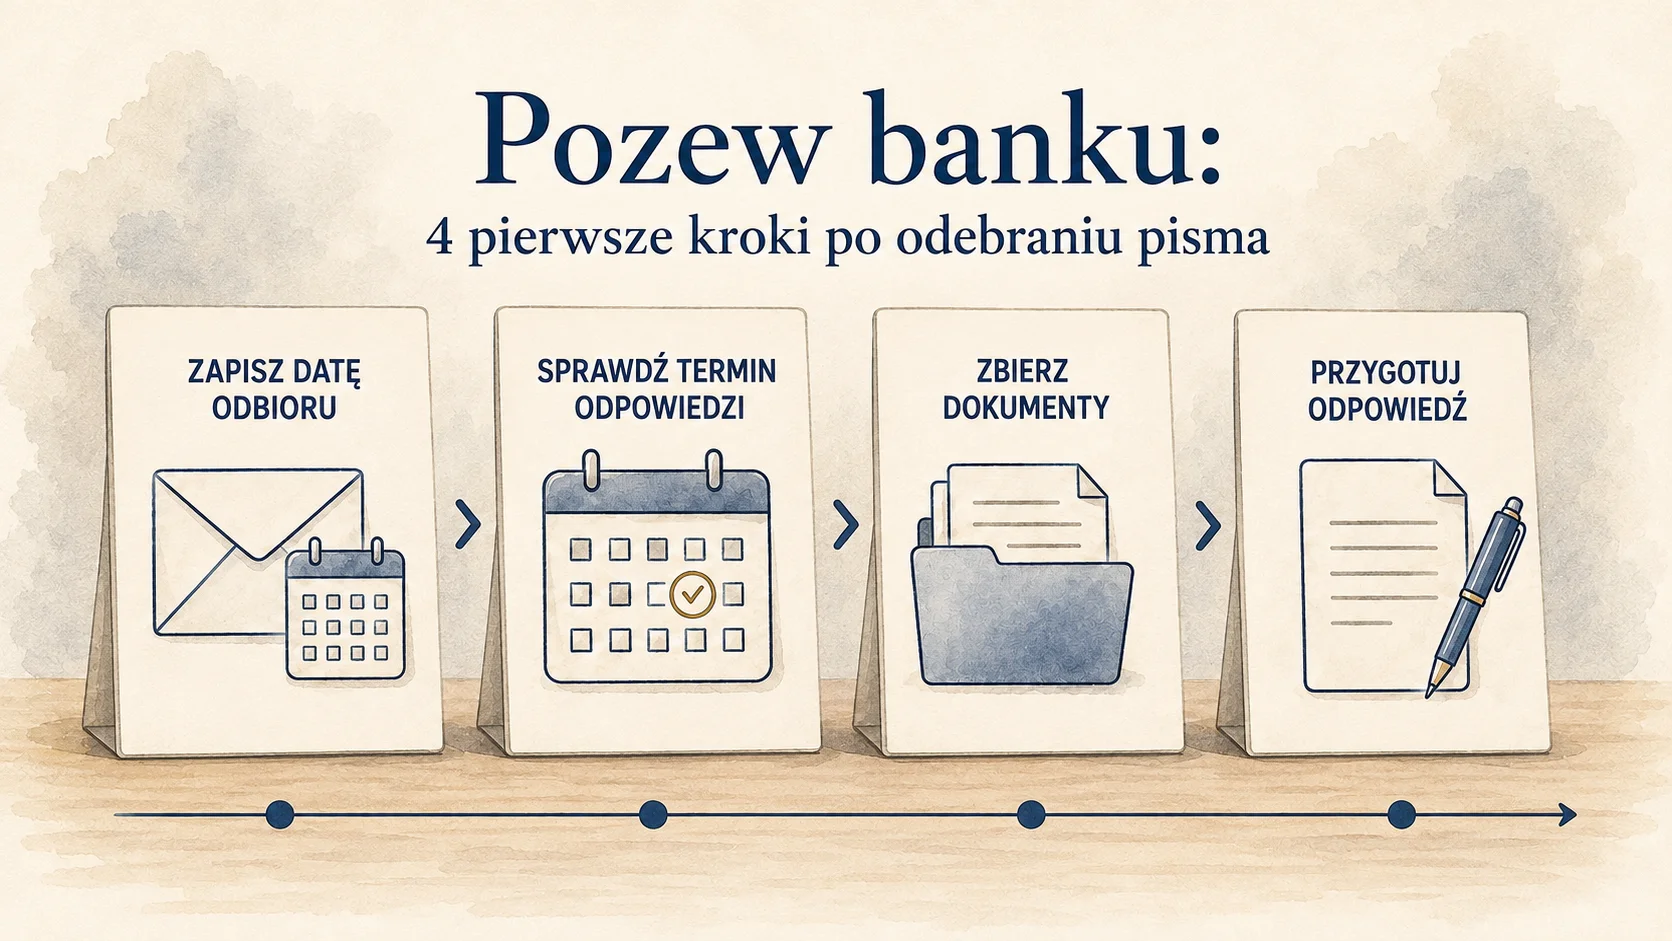
Pierwszym krokiem powinno być ustalenie daty odbioru korespondencji i przeczytanie zarządzenia sądu. Zgodnie z art. 205¹ Kodeksu postępowania cywilnego termin wyznaczony na odpowiedź na pozew nie może być krótszy niż dwa tygodnie. W praktyce często wynosi 14 dni, ale sąd może wyznaczyć również termin dłuższy. Decydująca jest informacja znajdująca się w piśmie przewodnim z sądu.
Zachowaj kopertę oraz potwierdzenie odbioru. Termin procesowy jest liczony od dnia następującego po doręczeniu. Jeżeli ostatni dzień przypada w sobotę albo dzień ustawowo wolny od pracy, termin kończy się następnego dnia, który nie jest sobotą ani dniem wolnym. W razie wątpliwości nie należy jednak czekać do ostatniego dnia.
Do analizy trzeba przekazać cały pozew wraz ze wszystkimi załącznikami. Pierwsza strona pokazuje zazwyczaj tylko kwotę żądania i sygnaturę. Uzasadnienie pozwu, wezwania do zapłaty, historia wypłaty kredytu i dokumenty dotyczące doręczeń mogą decydować o tym, czy bank prawidłowo obliczył należność, przedawnienie oraz odsetki.
Co zrobić po otrzymaniu pozwu? | Dlaczego jest to ważne? |
Zanotować datę odbioru | Od niej zależy termin złożenia odpowiedzi |
Zachować kopertę i potwierdzenie doręczenia | Mogą stanowić dowód w razie sporu o termin |
Przekazać wszystkie strony pozwu i załączniki | Zarzuty banku mogą znajdować się dopiero w dalszej części pisma |
Zebrać umowę, regulamin, aneksy i historię spłat | Dokumenty są potrzebne do sprawdzenia wysokości roszczenia |
Odnaleźć reklamację i wcześniejsze wezwania | Mogą wyznaczać początek biegu przedawnienia roszczenia banku |
Zebrać dokumenty z własnej sprawy przeciwko bankowi | Znaczenie mogą mieć pozew, data jego doręczenia i protokoły rozpraw |
Nie podpisywać ugody ani uznania długu bez analizy | Takie oświadczenie może wpłynąć na przedawnienie i rozliczenie stron |
Nie należy samodzielnie potwierdzać bankowi, że uznajesz dochodzoną kwotę. Ostrożności wymaga także zapłata „bezspornej części kapitału”, podpisanie ugody albo złożenie oświadczenia o potrąceniu. Każda z tych czynności może wywołać skutki prawne, które później trudno będzie odwrócić.
Dlaczego bank pozywa frankowicza o zwrot kapitału?
Pozew banku jest najczęściej konsekwencją zakwestionowania przez kredytobiorcę niedozwolonego charakteru postanowień umowy. Jeżeli nieważność umowy kredytu prowadzi do odpadnięcia podstawy prawnej świadczeń, obie strony posiadają własne roszczenia o zwrot spełnionych świadczeń.
Kredytobiorca może żądać zwrotu rat, prowizji i innych kwot zapłaconych na podstawie nieważnej umowy. Bank może natomiast dochodzić rozliczenia kapitału faktycznie wypłaconego kredytobiorcy. Zgodnie z uchwałą pełnego składu Izby Cywilnej Sądu Najwyższego z 25 kwietnia 2024 roku, sygn. III CZP 25/22, roszczenia stron mają samodzielny charakter.
W praktyce banki składają pozwy nie tylko po prawomocnym unieważnieniu umowy. Powództwa banku mogą pojawić się wcześniej, niekiedy już po otrzymaniu reklamacji albo pozwu kredytobiorcy. Jednym z powodów takiego działania jest zabezpieczenie roszczenia przed przedawnieniem.
Sam fakt, że bank pozwał kredytobiorcę, nie oznacza również, że bank uznał nieważność umowy. W jednym postępowaniu może twierdzić, że umowa kredytu jest ważna, a jednocześnie zgłaszać żądanie ewentualne na wypadek, gdyby sąd przyjął nieważność. Taka konstrukcja nie jest automatycznie niedopuszczalna, ale wpływa na ocenę wymagalności roszczenia, potrącenia i początku naliczania odsetek.
Czego bank żąda w pozwie o zwrot kapitału?
Typowy pozew banku zawiera żądanie zapłaty nominalnej kwoty kapitału wypłaconego kredytobiorcy, odsetek ustawowych za opóźnienie oraz kosztów postępowania. Bank powołuje się zazwyczaj na przepisy o bezpodstawnym wzbogaceniu i nienależnym świadczeniu, w szczególności art. 405 i 410 Kodeksu cywilnego.
W uzasadnieniu bank opisuje zawarcie umowy kredytowej, wypłatę środków, zakwestionowanie umowy przez konsumenta oraz wezwanie do zwrotu kapitału. Do pozwu mogą być dołączone potwierdzenia wypłaty kredytu, korespondencja z kredytobiorcą, wezwanie do zapłaty i dowód jego doręczenia.
Niektóre banki formułują żądanie główne oraz żądania ewentualne. Przykładowo bank może domagać się zapłaty na podstawie ważnej umowy, a na wypadek ustalenia nieważności umowy – zwrotu kwoty kapitału. W starszych sprawach pojawiały się również żądania waloryzacji albo dodatkowej rekompensaty za zmianę wartości pieniądza.
Aktualne orzecznictwo daje podstawy do kwestionowania świadczeń wykraczających poza prawidłowo ustalony kapitał i należne odsetki za opóźnienie. Bank może wpisać waloryzację do pozwu, ale samo sformułowanie żądania nie oznacza, że sąd powinien je uwzględnić.
Orzeczenie | Najważniejsze znaczenie dla kredytobiorcy |
TSUE C-396/24, Lubreczlik | Bank nie może żądać pełnego nominalnego kapitału bez uwzględnienia świadczeń zapłaconych przez kredytobiorcę |
TSUE C-752/24, Jangielak | Bank może wnieść pozew przed prawomocnym zakończeniem sprawy konsumenta, a pozew może przerwać przedawnienie |
TSUE C-753/24, Rzepacz | Sąd może wyjątkowo nie uwzględnić przedawnienia roszczenia banku na podstawie art. 117¹ KC |
TSUE C-901/24, Falucka | Oświadczenie konsumenta o świadomości obowiązku zwrotu kapitału może zostać uznane za uznanie długu |
TSUE C-261/25 i C-262/25, Ścierbek i Drózdzik | Bieg przedawnienia banku może rozpocząć się po pierwszym zakwestionowaniu umowy wobec banku |
TSUE C-767/24, Kuszycka | Potrącenie nie oznacza automatycznie zrzeczenia się zarzutu przedawnienia |
TSUE C-902/24, Herchoski | Bank może zgłosić ewentualny zarzut potrącenia, ale wymagalność takiego roszczenia trzeba oceniać w kontekście nieważności umowy |
TSUE C-746/24, Gryczara | Koszty procesu nakładane na konsumenta nie mogą mieć nieproporcjonalnego i odstraszającego charakteru |
Odpowiedź na pozew powinna odnieść się do każdego żądania osobno. Inaczej ocenia się zwrot rzeczywiście należnego kapitału, inaczej odsetki, a jeszcze inaczej dodatkową waloryzację i koszty postępowania. Żądanie oddalenia powództwa banku w całości powinno wynikać z konkretnych podstaw, a nie z ogólnego przekonania, że banki przegrywają sprawy frankowe.
Czy bank może złożyć pozew przed prawomocnym unieważnieniem umowy?
Tak. Bank może wystąpić z powództwem o zwrot kapitału jeszcze przed prawomocnym ustaleniem nieważności umowy kredytu. Potwierdził to TSUE w wyroku z 16 kwietnia 2026 roku w sprawie C-752/24, Jangielak.
W sprawie tej bank wystąpił z żądaniem zwrotu kapitału i odsetek, chociaż postępowanie z powództwa konsumentów nie zostało jeszcze zakończone. Jednocześnie bank nadal utrzymywał, że umowa kredytowa jest ważna. Trybunał uznał, że samo wniesienie takiego pozwu oraz możliwość przerwania w ten sposób przedawnienia nie są sprzeczne z prawem Unii.
Nie oznacza to, że roszczenie banku zawsze jest już wymagalne ani że powinno zostać natychmiast zasądzone. Sąd rozpoznający powództwo banku powinien zastosować rozwiązania chroniące skuteczność praw konsumenta. Może między innymi rozważyć zawieszenie postępowania do czasu prawomocnego zakończenia sprawy pierwotnej.
W odpowiedzi na pozew warto zatem wskazać, czy przed innym sądem trwa postępowanie dotyczące ustalenia nieważności umowy. Trzeba również sprawdzić, czy równoległe prowadzenie obu spraw nie grozi sprzecznymi rozstrzygnięciami, powtarzaniem dowodów i obciążeniem konsumenta nieproporcjonalnymi kosztami.
Czy bank musi uwzględnić raty zapłacone przez kredytobiorcę?
Bank nie powinien otrzymać całej nominalnej kwoty wypłaconego kredytu w oderwaniu od świadczeń spełnionych przez konsumenta. Wynika to z wyroku TSUE z 19 czerwca 2025 roku w sprawie C-396/24, Lubreczlik.
Jeżeli kredytobiorca przez kilkanaście lat spłacał raty kapitałowo-odsetkowe, prowizje albo inne opłaty, nie można analizować roszczenia banku tak, jakby żadne wpłaty nie nastąpiły. Sąd musi uwzględnić skutki finansowe dotychczasowych rozliczeń, aby bank nie odzyskał całego kapitału przy jednoczesnym zachowaniu świadczeń otrzymanych od konsumenta.
Nie oznacza to, że w każdej sprawie wystarczy odjąć sumę rat od wypłaconego kapitału. Znaczenie ma przyjęta konstrukcja roszczeń, wcześniejsze wyroki, potrącenia, dokonane płatności i to, czy wierzytelność kredytobiorcy została już zasądzona albo wyegzekwowana. Czasami rozliczenie prowadzi do fizycznego zwrotu pieniędzy, a czasami do wzajemnego umorzenia wierzytelności.
Do odpowiedzi na pozew warto przygotować zestawienie obejmujące kwotę faktycznie wypłaconą przez bank, sumę spłat kredytobiorcy, prowizje, składki, opłaty dodatkowe oraz kwoty już odzyskane. Jeżeli zestawienie banku pomija dokonane płatności, należy to wyraźnie zakwestionować i przedstawić odpowiednie dowody.
Kiedy rozpoczyna się bieg przedawnienia roszczenia banku?
Roszczenie banku o zwrot kapitału jest związane z prowadzoną działalnością gospodarczą, dlatego termin jego przedawnienia wynosi zasadniczo trzy lata. Ustalenie samej długości terminu to jednak dopiero początek analizy. Największe znaczenie ma data rozpoczęcia biegu oraz zdarzenia, które mogły go przerwać albo zawiesić.
Zgodnie z uchwałą Sądu Najwyższego III CZP 25/22 bieg przedawnienia roszczenia banku rozpoczyna się co do zasady dnia następującego po dniu, w którym kredytobiorca zakwestionował wobec banku związanie niedozwolonymi postanowieniami umowy. Kierunek ten potwierdził TSUE w wyroku z 2 lipca 2026 roku w połączonych sprawach C-261/25 i C-262/25.
Takim zdarzeniem może być reklamacja, wezwanie do zapłaty albo doręczenie bankowi pozwu konsumenta. Liczy się nie tylko nazwa dokumentu, ale przede wszystkim jego treść. Pismo powinno w dostatecznie jasny sposób wskazywać, że kredytobiorca kwestionuje niedozwolone warunki i dalsze związanie umową.
Przykładowo, jeżeli skuteczna reklamacja została doręczona bankowi 15 maja 2022 roku, bieg terminu może rozpocząć się 16 maja 2022 roku. Ponieważ termin wynosi trzy lata i podlega zasadzie końca roku kalendarzowego, bez zdarzeń wpływających na jego bieg roszczenie mogłoby przedawnić się 31 grudnia 2025 roku.
Każda sprawa wymaga jednak odtworzenia indywidualnej chronologii. Szersze omówienie terminów znajduje się w poradniku Przedawnienie roszczeń frankowych w 2026 roku. W odpowiedzi na pozew banku trzeba dodatkowo odnieść te zasady do daty wniesienia konkretnego powództwa oraz treści wcześniejszych oświadczeń.
Co może przerwać bieg przedawnienia roszczenia banku?
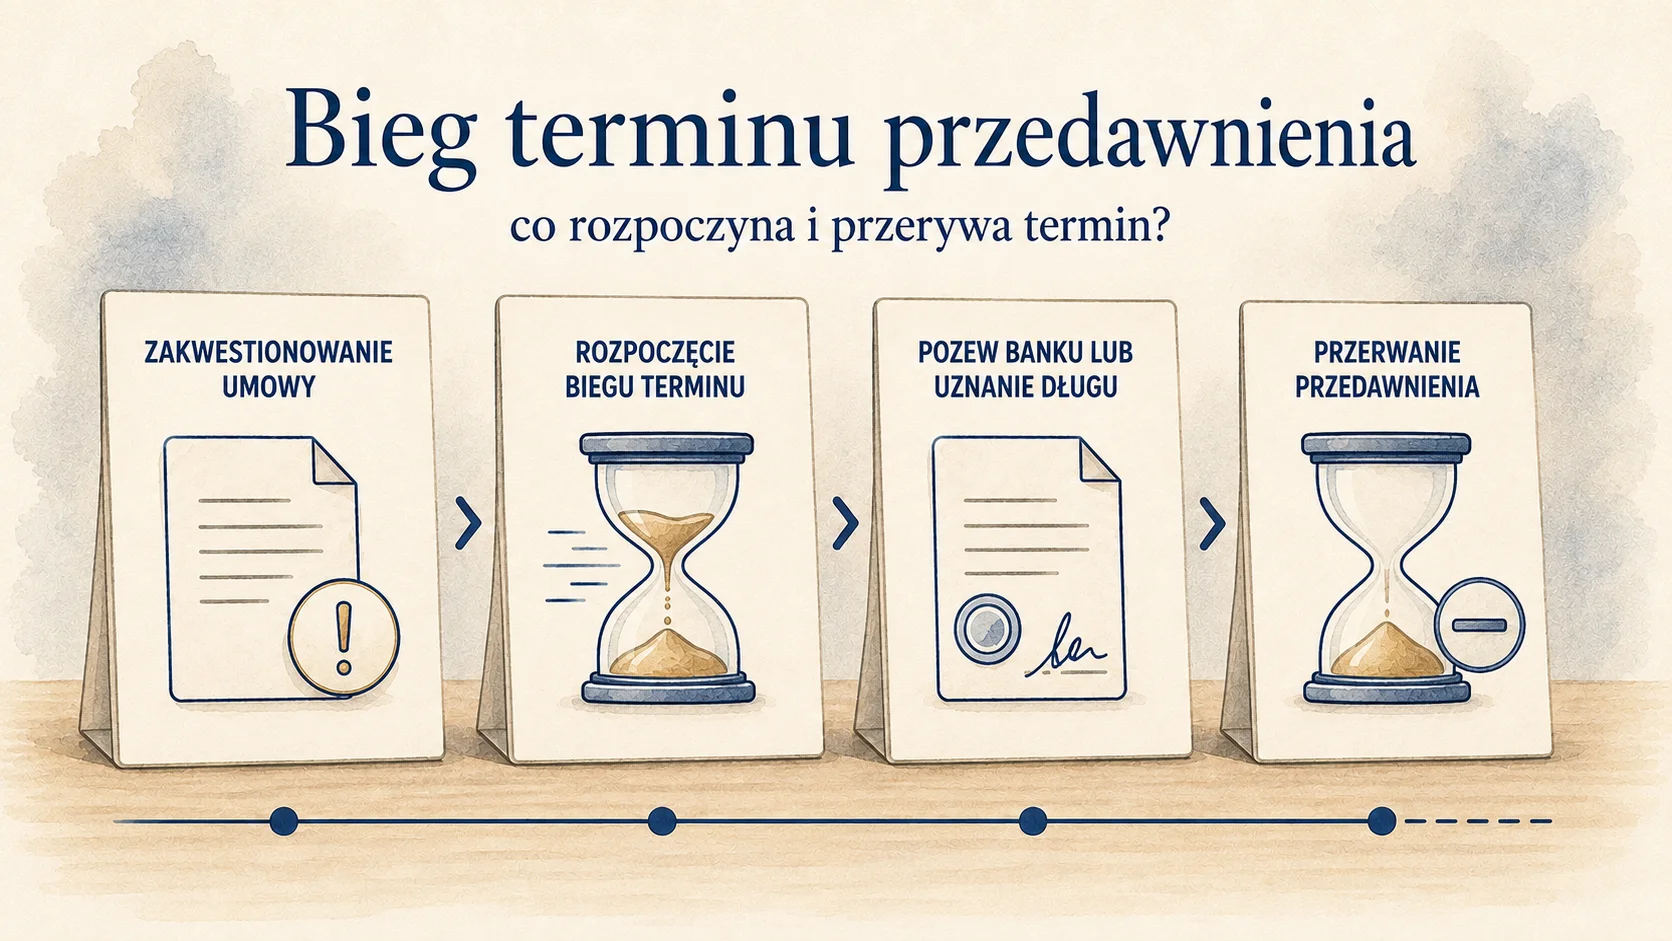
Przedawnienie może zostać przerwane przez czynność banku podjętą bezpośrednio w celu dochodzenia, ustalenia, zaspokojenia albo zabezpieczenia wierzytelności. Najczęściej będzie to wniesienie pozwu o zwrot kapitału. Po przerwaniu przedawnienie biegnie na nowo, a w przypadku postępowania sądowego nowy bieg zasadniczo nie rozpoczyna się do czasu zakończenia sprawy.
Samo wezwanie kredytobiorcy do zapłaty nie przerywa przedawnienia. Może jednak mieć znaczenie dla wymagalności roszczenia i początku naliczania odsetek ustawowych za opóźnienie.
Przedawnienie może zostać przerwane także przez uznanie roszczenia przez kredytobiorcę. Szczególnej uwagi wymaga wyrok C-901/24, Falucka. TSUE dopuścił możliwość uznania za takie zdarzenie oświadczenia konsumenta złożonego przed sądem, że rozumie skutki nieważności umowy i wynikający z nich obowiązek zwrotu świadczenia banku.
Dlatego trzeba przeanalizować protokoły rozpraw, pisma procesowe i wcześniejsze oświadczenia. Nie każde ogólne stwierdzenie o świadomości skutków nieważności musi oznaczać uznanie konkretnej wierzytelności. Znaczenie mają dokładne słowa, kontekst, etap sprawy oraz to, czy kredytobiorca został wcześniej odpowiednio poinformowany o konsekwencjach.
Czy przedawnienie może prowadzić do oddalenia powództwa banku?
Skutecznie podniesiony zarzut przedawnienia może prowadzić do oddalenia powództwa banku. Nie należy jednak obiecywać, że nastąpi to automatycznie w każdej sprawie.
W wyroku C-753/24, Rzepacz, TSUE uznał, że prawo Unii nie wyklucza zastosowania art. 117¹ Kodeksu cywilnego. Przepis ten pozwala sądowi w wyjątkowych przypadkach nie uwzględnić przedawnienia roszczenia przedsiębiorcy przeciwko konsumentowi, jeżeli wymagają tego względy słuszności.
Sąd powinien uwzględnić długość terminu, czas, który upłynął od jego zakończenia, przyczyny opóźnienia banku, zachowanie stron oraz wpływ rozstrzygnięcia na prawa konsumenta. Szczególne znaczenie ma to, czy uwzględnienie roszczenia nie obciąży kredytobiorcy nadmiernymi kosztami i nie osłabi ochrony przyznanej przez dyrektywę 93/13.
W odpowiedzi na pozew nie wystarczy zatem wpisać jednego zdania: „podnoszę zarzut przedawnienia”. Trzeba przedstawić chronologię, wskazać datę rozpoczęcia i zakończenia terminu, odnieść się do twierdzeń banku o jego przerwaniu oraz wyjaśnić, dlaczego nie zachodzą podstawy do wyjątkowego zastosowania art. 117¹ KC.
Potrącenie, uznanie długu i zarzut przedawnienia – to nie jest to samo
Potrącenie służy rozliczeniu dwóch wzajemnych wierzytelności. Jeżeli kredytobiorca posiada wobec banku roszczenie o zwrot zapłaconych rat, a bank posiada roszczenie o rozliczenie kapitału, prawidłowo dokonane potrącenie może prowadzić do ich umorzenia do wysokości wierzytelności niższej.
Złożenie zarzutu potrącenia wymaga ustalenia wysokości wierzytelności, ich wymagalności oraz spełnienia wymogów materialnych i procesowych. Nie należy więc traktować potrącenia jako gotowej formuły, którą można skopiować do każdej odpowiedzi na pozew.
TSUE w sprawie C-767/24, Kuszycka, wskazał, że oświadczenia konsumenta o potrąceniu nie można automatycznie traktować jako zrzeczenia się zarzutu przedawnienia. Potrącenie i zrzeczenie się zarzutu przedawnienia są odrębnymi czynnościami wywołującymi inne skutki.
Uznanie długu również nie jest tym samym co potrącenie. Może przerwać przedawnienie roszczenia banku, nawet jeżeli nie prowadzi od razu do zapłaty. Z kolei zarzut przedawnienia zmierza do odmowy przymusowego zaspokojenia roszczenia, które nie zostało dochodzone w odpowiednim czasie.
Oświadczenia dotyczące potrącenia, uznania długu albo ugody powinny być składane dopiero po przeliczeniu wzajemnych roszczeń. Jeżeli bank przesłał propozycję ugodową równocześnie z pozwem lub wezwaniem do zapłaty, warto porównać oba scenariusze. Pomocny może być poradnik Ugoda frankowa z bankiem w 2026 roku.
Czy bankowi należą się odsetki ustawowe i koszty procesu?
Bank nie może domagać się wynagrodzenia za samo korzystanie przez kredytobiorcę z wypłaconego kapitału. Uchwała III CZP 25/22 oraz orzecznictwo TSUE wskazują, że przedsiębiorcy nie przysługuje rekompensata wykraczająca poza prawidłowo rozliczony kapitał i odpowiednie odsetki ustawowe za opóźnienie.
Odsetki nie powstają jednak automatycznie w dniu wypłaty kredytu ani w dniu zawarcia nieważnej umowy. Konieczne jest ustalenie stanu wymagalności roszczenia oraz momentu, od którego kredytobiorca pozostawał w opóźnieniu. Banki wskazują zazwyczaj dzień następujący po terminie wyznaczonym w wezwaniu do zapłaty albo dzień doręczenia pozwu.
Data żądana przez bank powinna zostać zweryfikowana. Jeżeli bank jednocześnie twierdził, że umowa kredytowa jest ważna, a roszczenie o zwrot kapitału zgłosił wyłącznie ewentualnie, powstaje pytanie, czy wierzytelność mogła być wcześniej wymagalna. Znaczenie ma tu wyrok C-902/24, Herchoski, dotyczący ewentualnego potrącenia i momentu ustalenia nieważności umowy.
Osobnym zagadnieniem są koszty postępowania sądowego. Zasadniczo ponosi je strona przegrywająca, a przy częściowym uwzględnieniu żądań sąd może je stosunkowo rozdzielić. Wysokość kosztów zależy między innymi od wartości przedmiotu sporu, opłaty od pozwu, liczby pełnomocników i wyniku procesu.
W wyroku C-746/24, Gryczara, TSUE zakwestionował możliwość automatycznego obciążania konsumenta nieproporcjonalnie wysokimi kosztami procesu banku. Koszty nie mogą powodować, że konsument zrezygnuje z korzystania z ochrony przewidzianej w prawie Unii. Nie oznacza to całkowitego braku ryzyka, ale daje podstawę do żądania zastosowania rozwiązań chroniących kredytobiorcę, w tym art. 102 albo 103 Kodeksu postępowania cywilnego.
Brak odpowiedzi na pozew – czy sąd może wydać wyrok zaoczny?
Brak odpowiedzi na pozew może doprowadzić do wydania wyroku zaocznego. Nie jest prawidłowe stwierdzenie, że następuje to automatycznie w każdej sprawie, ale ryzyko jest poważne.
Przy wydawaniu wyroku zaocznego sąd może przyjąć za prawdziwe twierdzenia banku o faktach, jeżeli nie budzą uzasadnionych wątpliwości albo nie zostały przytoczone w celu obejścia prawa. Jeżeli kredytobiorca nie zakwestionuje wysokości kapitału, daty odsetek, doręczenia wezwania lub przedawnienia, sąd może nie otrzymać materiału potrzebnego do pełnej oceny stanowiska konsumenta.
Wyrokowi zaocznemu sąd co do zasady nadaje rygor natychmiastowej wykonalności. Oznacza to, że orzeczenie może stać się podstawą egzekucji, mimo że kredytobiorca nadal ma możliwość wniesienia sprzeciwu.
Sprzeciw od wyroku zaocznego wnosi się zasadniczo w ciągu dwóch tygodni od jego doręczenia. Znacznie bezpieczniej jest jednak uniknąć takiej sytuacji i złożyć odpowiedź na pozew w wyznaczonym terminie. Jeżeli termin jest zbyt krótki ze względu na obszerność dokumentów albo konieczność uzyskania historii spłat, można przed jego upływem rozważyć uzasadniony wniosek o przedłużenie.
Jak przygotować odpowiedź na pozew banku?
Odpowiedź na pozew powinna jasno wskazywać, czy kredytobiorca wnosi o oddalenie powództwa banku w całości, w części albo przyznaje określone okoliczności. Następnie trzeba odnieść się do wysokości roszczenia, jego wymagalności, przedawnienia, odsetek i kosztów.
W piśmie należy przedstawić wszystkie istotne zarzuty oraz dowody. W zależności od sytuacji mogą to być: zarzut przedawnienia, zakwestionowanie wysokości kapitału, wskazanie dotychczasowych spłat, zarzut potrącenia, brak wymagalności, kwestionowanie początku odsetek albo niedopuszczalność dodatkowej waloryzacji.
Jeżeli sprawa z powództwa kredytobiorcy nadal trwa, trzeba podać jej sygnaturę, sąd i etap postępowania. Możliwe jest złożenie wniosku o zawieszenie sprawy banku albo o przeprowadzenie dowodów z akt postępowania pierwotnego. O zasadności takiego wniosku decyduje sytuacja procesowa obu spraw.
Warto również sprawdzić właściwość sądu, prawidłowość oznaczenia wszystkich kredytobiorców, sposób sformułowania żądania oraz to, czy bank nie dochodzi tej samej wierzytelności w innym postępowaniu. W przypadku powództwa wzajemnego trzeba ustalić, czy zostało wniesione w dopuszczalnym terminie i czy pozostaje w związku z żądaniem kredytobiorcy.
W Kancelarii Radcy Prawnego Samuel Pielak analiza pozwu obejmuje nie tylko samą treść żądania banku, ale również umowę, historię spłat, wcześniejszą korespondencję, dokumenty z postępowania konsumenta i daty istotne dla przedawnienia. Informacje o zakresie wsparcia znajdują się na stronie Sprawy frankowe – analiza umowy, strategia i prowadzenie sprawy.
Powództwo wzajemne banku i wstrzymanie rat po ustawie frankowej z 2026 roku
Od 7 sierpnia 2026 roku obowiązuje ustawa o szczególnych rozwiązaniach dotyczących rozpoznawania spraw związanych z kredytami denominowanymi lub indeksowanymi do franka szwajcarskiego. Wprowadziła ona między innymi możliwość wniesienia przez bank powództwa wzajemnego aż do zakończenia postępowania przed sądem pierwszej instancji.
Nowe rozwiązanie ma umożliwić rozpoznanie roszczeń kredytobiorcy i banku w jednym postępowaniu. Wcześniej ograniczenia dotyczące terminu powództwa wzajemnego sprzyjały prowadzeniu dwóch odrębnych spraw: jednej z powództwa konsumenta oraz drugiej z powództwa banku o zwrot kapitału.
Ustawa wprowadziła również automatyczne wstrzymanie obowiązku spłaty rat z chwilą doręczenia bankowi pozwu konsumenta. Ochrona działa z mocy prawa do czasu prawomocnego zakończenia postępowania i nie wymaga osobnego postanowienia o zabezpieczeniu.
Trzeba jednak podkreślić, że sam pozew wniesiony przez bank przeciwko kredytobiorcy nie powoduje automatycznego wstrzymania rat. Skutek ten jest związany z doręczeniem bankowi pozwu konsumenta dotyczącego umowy frankowej. Jeżeli kredytobiorca otrzymał wyłącznie pozew banku i wcześniej sam nie wystąpił z powództwem, sytuacja wymaga odrębnej oceny.
Otrzymałeś pozew banku o zwrot kapitału?
Prześlij pozew wraz z załącznikami, pismem przewodnim sądu, umową kredytu i posiadaną historią spłat. Analiza dokumentów pozwoli sprawdzić termin odpowiedzi, wysokość roszczenia, przedawnienie, dokonane spłaty, odsetki, koszty oraz możliwe linie obrony.
Kancelaria Radcy Prawnego Samuel Pielak ma siedzibę w Lublinie, ale prowadzi sprawy frankowe i konsultacje również online na terenie całej Polski.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie. Ocena pozwu zależy od treści żądania banku, historii umowy, dokonanych spłat, korespondencji, oświadczeń stron oraz dokumentów znajdujących się w aktach postępowania.