
Stan prawny i orzecznictwo uwzględnione w artykule: 23 lipca 2026 roku.
Przedawnienie roszczeń frankowych nie oznacza, że każda osoba posiadająca starszą umowę kredytową utraciła możliwość wystąpienia przeciwko bankowi. W 2026 roku nadal można analizować zarówno aktywne kredyty indeksowane lub denominowane do franka szwajcarskiego, jak i umowy wykonane oraz spłacone wiele lat wcześniej.
Sam upływ czasu od zawarcia umowy, wypłaty kredytu albo uregulowania ostatniej raty nie pozwala jednak przesądzić, czy dochodzenie roszczeń jest nadal możliwe. Dla oceny przedawnienia kluczowe znaczenie mają rodzaj żądania, moment uzyskania przez konsumenta wiedzy o możliwych wadach prawnych umowy oraz działania podejmowane później przez kredytobiorcę i bank.
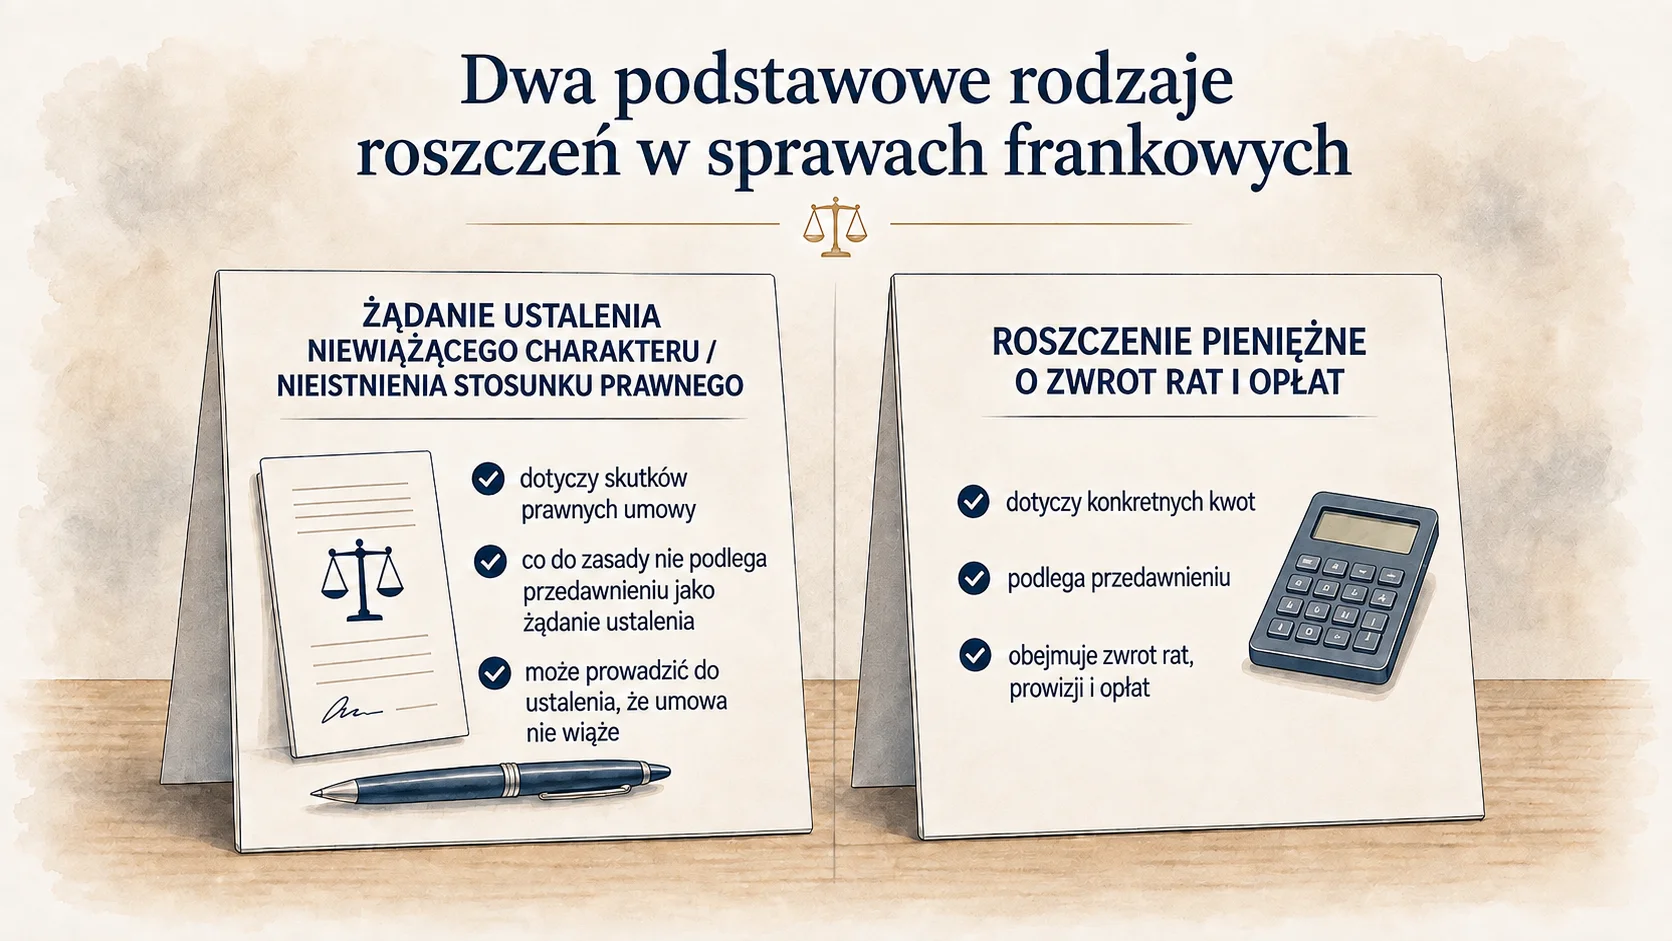
Należy przede wszystkim odróżnić żądanie ustalenia, że określone postanowienia nie wiążą konsumenta lub że stosunek prawny wynikający z umowy nie istnieje, od roszczenia pieniężnego o zwrot rat, prowizji i innych świadczeń. To właśnie roszczenia majątkowe mogą ulec przedawnieniu. Prawo unijne wymaga przy tym, aby krajowe zasady liczenia terminów nie czyniły ochrony konsumenta praktycznie niemożliwą lub nadmiernie utrudnioną.
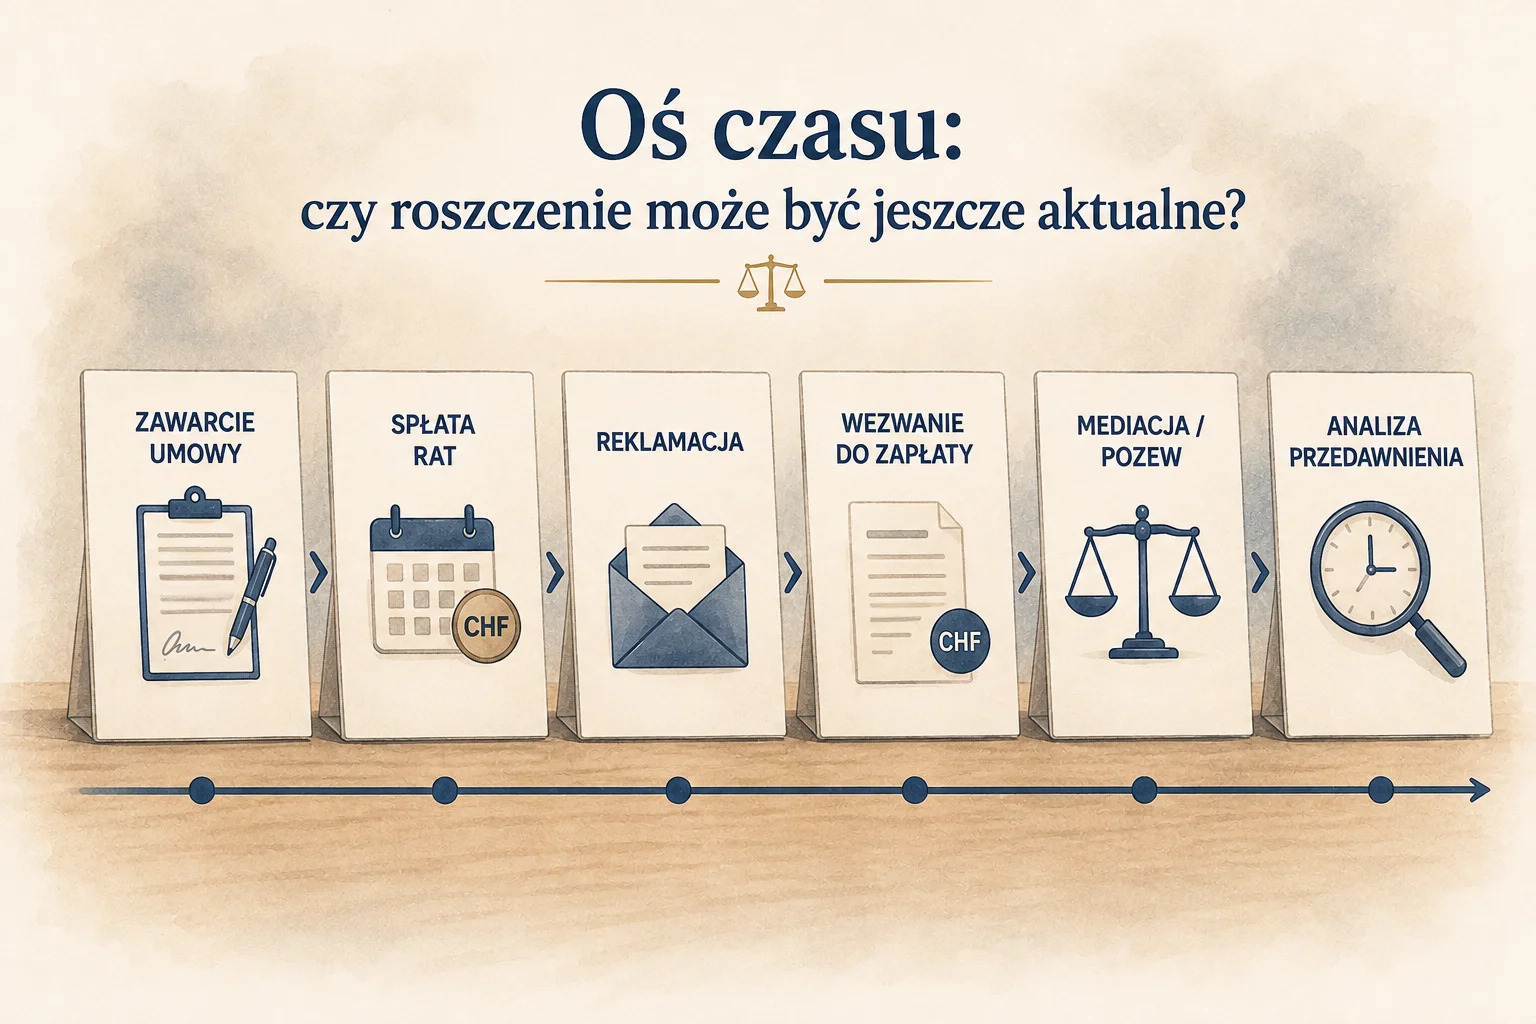
Dla frankowiczów z Lublina oznacza to konieczność przeanalizowania nie tylko treści umowy kredytowej i historii spłat, lecz także reklamacji, wezwań do zapłaty, propozycji ugodowych, mediacji, pozwów oraz oświadczeń składanych wobec banku lub sądu.
Ogólne informacje o możliwości wystąpienia przeciwko bankowi, ocenie umowy oraz sytuacji kredytów aktywnych i spłaconych znajdują się w poradniku Kredyt frankowy w 2026 roku – czy nadal można pozwać bank w Lublinie?. Poniższy artykuł koncentruje się natomiast na przedawnieniu roszczeń kredytobiorcy i banku.
Przedawnienie roszczeń frankowiczów – najważniejsze zasady w 2026 roku
W sprawach frankowych nie istnieje jedna data przedawnienia właściwa dla wszystkich kredytobiorców. Nawet osoby posiadające umowy zawarte w tym samym roku i z tym samym bankiem mogą znajdować się w odmiennej sytuacji.
Najważniejsze zasady są następujące:
- roszczenia pieniężne konsumenta o zwrot świadczeń mogą ulec przedawnieniu,
- żądanie stwierdzenia nieuczciwego charakteru postanowienia należy odróżnić od żądania zapłaty,
- terminu przedawnienia roszczeń konsumenta nie należy automatycznie liczyć od dnia podpisania umowy,
- sama data zapłaty raty nie zawsze przesądza o początku biegu terminu,
- spłacony kredyt frankowy nadal może wymagać analizy prawnej,
- ogólny termin przedawnienia wynosi obecnie sześć lat,
- roszczenia związane z działalnością gospodarczą banku przedawniają się co do zasady po trzech latach,
- przy starszych roszczeniach konsumenta trzeba uwzględnić przepisy przejściowe z 2018 roku,
- reklamacja skierowana bezpośrednio do banku nie stanowi samodzielnej czynności przerywającej przedawnienie,
- pozew może przerwać bieg terminu w zakresie objętego nim roszczenia,
- mediacja i postępowanie pojednawcze mogą powodować zawieszenie biegu przedawnienia,
- uznanie roszczenia przez osobę zobowiązaną może przerwać przedawnienie,
- roszczenie banku o zwrot kapitału należy analizować niezależnie od roszczeń kredytobiorcy.
Kodeks cywilny przewiduje sześcioletni termin ogólny, termin trzyletni dla roszczeń związanych z działalnością gospodarczą, szczególne zasady obliczania końca terminu oraz odrębne skutki jego przerwania i zawieszenia.
Nie należy więc opierać decyzji wyłącznie na kalkulatorze internetowym, który uwzględnia datę zawarcia umowy i zapłaty ostatniej raty, ale pomija wiedzę konsumenta oraz późniejsze działania stron.
Rodzaje roszczeń w sprawach frankowych a przedawnienie
W pierwszej kolejności należy ustalić, czego kredytobiorca zamierza dochodzić. Poszczególne rodzaje roszczeń mogą być oceniane według odmiennych zasad.
Żądanie dotyczące niewiążącego charakteru umowy
Konsument może domagać się ustalenia, że konkretne postanowienia umowy mają charakter niedozwolony, co skutkuje tym, że wynikający z niej stosunek prawny nie istnieje.
Trybunał Sprawiedliwości Unii Europejskiej rozróżnia samo żądanie stwierdzenia nieuczciwego charakteru warunku umownego od roszczenia pieniężnego wynikającego ze stosowania tego warunku. Możliwość powołania się na niedozwolony charakter postanowienia nie może zostać ograniczona terminem, który pozbawiałby konsumenta skutecznej ochrony.
W polskim postępowaniu odrębną kwestią pozostaje istnienie interesu prawnego w żądaniu ustalenia. Jego ocena zależy między innymi od aktualnego statusu umowy, treści pozwu oraz zakresu roszczeń pieniężnych.
Roszczenia pieniężne o zwrot świadczeń
Roszczenia o zwrot rat, prowizji i opłat przekazanych bankowi na podstawie niewiążącej umowy mają charakter majątkowy, dlatego mogą podlegać przedawnieniu.
Są one często określane jako roszczenia restytucyjne, ponieważ zmierzają do zwrotu świadczeń spełnionych bez skutecznej podstawy prawnej. W uproszczeniu chodzi o możliwość odzyskania pieniędzy wpłaconych bankowi na podstawie umowy, która nie wiąże z powodu niedozwolonego charakteru jej postanowień.
Samo ustalenie, że umowa nie wiąże, nie przesądza jednak automatycznie o ostatecznym wyniku rozliczenia. Trzeba obliczyć świadczenia przekazane bankowi oraz uwzględnić odrębne roszczenie banku dotyczące wypłaconego kapitału.
Sąd Najwyższy w uchwale III CZP 25/22 potwierdził, że jeżeli bank wypłacił kapitał, a kredytobiorca dokonywał spłat na podstawie umowy, która nie wiąże z powodu niedozwolonych postanowień, każdej stronie przysługuje samodzielne roszczenie o zwrot spełnionego świadczenia.
Ile wynosi termin przedawnienia roszczeń kredytobiorcy?
Zgodnie z art. 118 Kodeksu cywilnego ogólny termin przedawnienia wynosi sześć lat. Dla roszczeń o świadczenia okresowe oraz roszczeń związanych z prowadzeniem działalności gospodarczej przewidziano termin trzyletni.
Koniec terminu przypada na ostatni dzień roku kalendarzowego, chyba że termin przedawnienia jest krótszy niż dwa lata. Oznacza to, że samo dodanie sześciu lat do konkretnej daty nie zawsze pozwoli poprawnie wyznaczyć dzień upływu terminu.
W sprawie frankowej nie wystarczy jednak określić długości terminu. Trzeba przede wszystkim ustalić, kiedy rozpoczął się jego bieg.
Znaczenie nowelizacji Kodeksu cywilnego z 2018 roku
Do 9 lipca 2018 roku podstawowy termin przedawnienia wynosił dziesięć lat. Nowelizacja skróciła go do sześciu lat i wprowadziła przepisy przejściowe dotyczące roszczeń powstałych wcześniej.
W odniesieniu do przysługujących konsumentom roszczeń powstałych przed wejściem w życie nowelizacji i w tym dniu jeszcze nieprzedawnionych ustawodawca zachował stosowanie dotychczasowych przepisów w zakresie terminów określonych w art. 118 i art. 125 § 1 Kodeksu cywilnego.
W praktyce trzeba ustalić:
- kiedy powstało dane roszczenie,
- kiedy rozpoczął się bieg przedawnienia,
- czy roszczenie istniało przed 9 lipca 2018 roku,
- czy w dniu wejścia w życie nowelizacji było już przedawnione,
- jakie przepisy przejściowe znajdują zastosowanie,
- czy doszło później do przerwania lub zawieszenia biegu terminu.
Mechaniczne zastosowanie sześciu lat do wszystkich wpłat może zatem prowadzić do nieprawidłowego wyniku.
Od czego zależy początek biegu terminu przedawnienia?
Ustalenie początku biegu terminu przedawnienia ma kluczowe znaczenie dla odpowiedzi na pytanie, czy kredytobiorca może nadal skutecznie dochodzić swoich praw.
Zgodnie z art. 120 Kodeksu cywilnego bieg przedawnienia rozpoczyna się w dniu, w którym roszczenie stało się wymagalne. Jeżeli wymagalność zależy od działania uprawnionego, termin rozpoczyna się w chwili, w której roszczenie stałoby się wymagalne, gdyby odpowiednia czynność została podjęta w najwcześniej możliwym czasie.
W sprawach konsumenckich zasadę tę trzeba stosować z uwzględnieniem prawa Unii Europejskiej. Termin nie może zostać skonstruowany w taki sposób, aby roszczenie konsumenta przedawniło się, zanim uzyskał on rzeczywistą możliwość rozpoznania niedozwolonego charakteru postanowień i wystąpienia przeciwko bankowi.
Orzecznictwo TSUE wiąże skuteczność ochrony konsumenta z jego wiedzą o nieuczciwym charakterze warunku oraz o prawnych konsekwencjach jego stosowania. Samo istnienie orzecznictwa dotyczącego podobnych umów nie przesądza jeszcze, że konkretny kredytobiorca znał swoje prawa.
Czy termin biegnie od dnia zawarcia umowy?
Nie należy automatycznie przyjmować, że termin rozpoczął się w dniu podpisania umowy kredytowej.
W momencie zawierania zobowiązania konsument mógł nie wiedzieć, że sposób ustalania kursu, zakres informacji o ryzyku walutowym lub inne postanowienia mogą zostać ocenione jako niedozwolone. Mógł również nie znać skutków prawnych usunięcia tych postanowień.
Data zawarcia umowy pozostaje ważnym elementem chronologii, ale sama nie rozstrzyga o początku terminu roszczenia konsumenta.
Czy termin biegnie od dnia zapłaty każdej raty?
Każda rata jest odrębnym świadczeniem przekazanym bankowi. Nie oznacza to jednak, że termin przedawnienia musi być w każdym przypadku liczony wyłącznie od dnia jej zapłaty.
Takie podejście mogłoby prowadzić do sytuacji, w której roszczenia konsumenta przedawniłyby się, zanim miał on możliwość dowiedzenia się, że płatności były pobierane na podstawie niedozwolonego postanowienia. Sposób stosowania krajowych przepisów nie może pozbawiać ochrony wynikającej z dyrektywy 93/13 jej praktycznej skuteczności.
Czy termin biegnie od dnia wydania wyroku TSUE lub Sądu Najwyższego?
Samo wydanie głośnego wyroku dotyczącego kredytów frankowych nie oznacza automatycznie, że w tej samej dacie każdy konsument w Polsce dowiedział się o wadach prawnych swojej umowy.
Orzeczenia mogą być istotne dla oceny stanu prawnego, ale nie należy bez dodatkowej analizy utożsamiać daty publikacji wyroku z indywidualną wiedzą konkretnej osoby.
Kiedy kredytobiorca podjął pierwsze działania?
Przy analizie należy ustalić, kiedy kredytobiorca podjął pierwsze działania świadczące o tym, że znał lub podejrzewał niedozwolony charakter postanowień umowy.
Znaczenie mogą mieć:
- uzyskanie szczegółowej analizy prawnej,
- złożenie reklamacji dotyczącej klauzul przeliczeniowych,
- wezwanie banku do zwrotu określonych kwot,
- rozpoczęcie mediacji,
- skierowanie do banku jednoznacznego oświadczenia o niewiążącym charakterze umowy,
- wniesienie pozwu,
- złożenie oświadczeń podczas postępowania sądowego.
Każde takie zdarzenie trzeba oceniać na podstawie jego rzeczywistej treści. Ogólna reklamacja dotycząca wysokości raty nie musi oznaczać, że konsument świadomie zakwestionował związanie całą umową.
Czy upływ czasu zamyka drogę do dochodzenia swoich praw?
Sam upływ czasu od zawarcia umowy albo zapłaty ostatniej raty nie zamyka automatycznie drogi do dochodzenia swoich praw. Nie oznacza to jednak, że czas pozostaje bez znaczenia.
Im więcej lat minęło, tym ważniejsze staje się odtworzenie pełnej chronologii:
- kiedy konsument dowiedział się o możliwej wadliwości umowy,
- czy konsultował dokumenty z prawnikiem,
- kiedy wystąpił do banku,
- czego dokładnie domagał się w reklamacji,
- czy bank uznał część roszczeń,
- czy prowadzono mediację,
- czy wniesiono pozew lub wniosek o zabezpieczenie,
- czy strony zawarły ugodę.
Jeżeli bank skutecznie podniesie zarzut przedawnienia wobec roszczenia pieniężnego kredytobiorcy, może dojść do sytuacji, w której sąd oddali powództwo o zapłatę w całości albo w części. Nie oznacza to jednak, że w identyczny sposób należy ocenić każde żądanie dotyczące niewiążącego charakteru umowy.
Terminy trzeba ustalać zgodnie z obowiązującymi przepisami, regulacjami przejściowymi oraz aktualnym orzecznictwem Sądu Najwyższego i TSUE.
Czy każda rata kredytu frankowego przedawnia się osobno?
Poszczególne raty, prowizje i opłaty są odrębnymi świadczeniami. W razie dochodzenia ich zwrotu konieczne jest wskazanie wysokości oraz dat dokonanych płatności.
Nie powinno się jednak zakładać bez dodatkowej analizy, że każda rata przedawnia się dokładnie po sześciu latach od dnia jej zapłaty. Takie wyliczenie pomijałoby kwestię wiedzy konsumenta oraz szczególny standard ochrony wynikający z dyrektywy 93/13.
W praktyce bank może twierdzić, że termin dla poszczególnych świadczeń rozpoczął się wcześniej, natomiast kredytobiorca może wskazywać, że przez długi czas nie znał niedozwolonego charakteru postanowień ani ich prawnych konsekwencji.
Ocena wymaga uwzględnienia:
- treści konkretnej umowy,
- charakteru zakwestionowanych klauzul,
- dat dokonanych płatności,
- momentu uzyskania przez konsumenta odpowiedniej wiedzy,
- treści korespondencji z bankiem,
- dat czynności procesowych.
Przedawnienie roszczeń w sprawach frankowych po spłacie kredytu
Spłacony kredyt frankowy nie wyklucza możliwości dochodzenia roszczeń. Zakończenie wykonywania umowy nie usuwa automatycznie skutków wcześniejszego stosowania niedozwolonych postanowień.
Osoba, która zapłaciła ostatnią ratę kilka lat temu, może nadal posiadać roszczenie o zwrot określonych świadczeń. Nie można jednak zagwarantować, że każde roszczenie wynikające ze spłaconej umowy pozostaje aktualne i nieprzedawnione.
Przy analizie znaczenie mają:
- data zawarcia umowy,
- data wypłaty kapitału,
- harmonogram oraz pełna historia spłat,
- data ostatniej raty,
- wysokość prowizji i dodatkowych opłat,
- moment uzyskania wiedzy o niedozwolonych postanowieniach,
- reklamacje i wezwania do zapłaty,
- odpowiedzi banku,
- propozycje ugodowe,
- wcześniejsze postępowania sądowe lub mediacyjne.
Data całkowitej spłaty jest ważnym elementem chronologii, ale nie powinna stanowić jedynego kryterium oceny przedawnienia.
Więcej o możliwości działania po zamknięciu zobowiązania przeczytasz w artykule Kredyt frankowy w 2026 roku – czy nadal można pozwać bank w Lublinie?.
Reklamacja a przedawnienie roszczeń frankowych
Reklamacja może mieć duże znaczenie dla późniejszego postępowania, ale jej złożenie bezpośrednio do banku nie stanowi samodzielnej czynności przerywającej bieg przedawnienia roszczenia kredytobiorcy.
Art. 123 Kodeksu cywilnego przewiduje przerwanie biegu przedawnienia przez czynność przed sądem, sądem polubownym lub innym właściwym organem, podjętą bezpośrednio w celu dochodzenia, ustalenia, zaspokojenia albo zabezpieczenia roszczenia, a także przez uznanie roszczenia przez osobę zobowiązaną.
Reklamacja jest kierowana bezpośrednio do banku, a nie do sądu lub innego organu powołanego do rozpoznawania spraw danego rodzaju. Może jednak wywoływać inne istotne skutki.
Jej treść może:
- wskazywać, kiedy konsument dowiedział się o możliwej wadliwości umowy,
- określać moment zakwestionowania związania postanowieniami,
- prowadzić do postawienia roszczenia w stan wymagalności,
- wyznaczać bankowi termin zapłaty,
- wpływać na rozpoczęcie naliczania odsetek za opóźnienie,
- mieć znaczenie dla początku terminu roszczenia banku,
- prowadzić do uznania roszczenia, jeżeli odpowiedź banku zawiera jednoznaczne potwierdzenie określonego obowiązku.
Dlatego reklamacji nie należy traktować wyłącznie jako formalności. Jej dokładna treść może mieć znaczenie zarówno dla roszczeń konsumenta, jak i dla roszczeń banku.
Wezwanie do zapłaty a bieg przedawnienia
Wezwanie do zapłaty skierowane bezpośrednio do banku również nie stanowi czynności przerywającej bieg przedawnienia.
Może jednak doprowadzić do wymagalności roszczenia i rozpoczęcia opóźnienia banku. Ma to znaczenie dla odsetek ustawowych, których kredytobiorca może domagać się obok kwoty głównej.
Prawidłowo przygotowane wezwanie powinno określać:
- strony i numer umowy,
- kwestionowane postanowienia,
- stanowisko dotyczące dalszego związania umową,
- dochodzoną kwotę lub sposób jej obliczenia,
- okres objęty żądaniem,
- termin spełnienia świadczenia,
- sposób dokonania zapłaty.
Nieprecyzyjne wezwanie może prowadzić do późniejszego sporu o zakres roszczenia, jego wymagalność albo datę rozpoczęcia naliczania odsetek.
Co przerywa, a co zawiesza bieg terminu przedawnienia?
Przerwanie oraz zawieszenie biegu przedawnienia są odmiennymi instytucjami prawnymi.
Po przerwaniu termin rozpoczyna się od początku. Jeżeli przerwanie nastąpiło wskutek czynności podjętej w postępowaniu przed sądem lub innym właściwym organem, przedawnienie nie biegnie na nowo do chwili zakończenia tego postępowania.
Zawieszenie oznacza natomiast, że przez określony czas termin nie biegnie, ale okres, który upłynął wcześniej, nie zostaje usunięty. Kodeks cywilny wymienia wśród przyczyn zawieszenia mediację oraz postępowanie pojednawcze.
Czynność | Potencjalny wpływ na przedawnienie |
Reklamacja skierowana do banku | Nie przerywa samodzielnie terminu, ale może mieć znaczenie dowodowe oraz wpływać na wymagalność roszczenia |
Wezwanie do zapłaty skierowane do banku | Nie przerywa samodzielnie terminu; może wyznaczyć termin spełnienia świadczenia i początek opóźnienia banku |
Wniesienie pozwu | Może przerwać bieg przedawnienia roszczeń objętych pozwem |
Wniosek zmierzający bezpośrednio do zabezpieczenia roszczenia | Może przerwać bieg przedawnienia, zależnie od charakteru i zakresu podjętej czynności |
Uznanie roszczenia przez bank | Może przerwać bieg przedawnienia |
Mediacja prowadzona na podstawie umowy o mediację | Powoduje zawieszenie biegu przedawnienia na czas mediacji |
Zawezwanie do próby ugodowej | Powoduje zawieszenie biegu przedawnienia na czas postępowania pojednawczego |
Zwykłe negocjacje | Nie zawsze wpływają na termin; konieczna jest analiza ich formy i treści |
Propozycja ugodowa | Nie każda propozycja oznacza uznanie roszczenia przez bank |
Dokładny skutek zawsze należy odnieść do treści oraz zakresu konkretnej czynności. Wniesienie pozwu dotyczącego jednego roszczenia nie musi automatycznie wpływać na przedawnienie innych żądań, które nie zostały nim objęte.
Przedawnienie roszczeń banku o zwrot kapitału
Roszczenia kredytobiorcy i banku należy analizować oddzielnie. Bank może dochodzić zwrotu kapitału udostępnionego na podstawie umowy, która nie wiąże z powodu niedozwolonego charakteru jej postanowień.
Ponieważ roszczenie banku jest związane z prowadzoną przez niego działalnością gospodarczą, stosuje się do niego trzyletni termin przedawnienia.
Sąd Najwyższy w uchwale pełnego składu Izby Cywilnej z 25 kwietnia 2024 roku, sygn. III CZP 25/22, przyjął, że bieg przedawnienia roszczenia banku rozpoczyna się co do zasady od dnia następującego po dniu, w którym kredytobiorca zakwestionował wobec banku związanie postanowieniami umowy.
Znaczenie może mieć zatem doręczenie bankowi:
- reklamacji wskazującej na niedozwolony charakter klauzul,
- wezwania połączonego z zakwestionowaniem umowy,
- oświadczenia o niewiążącym charakterze postanowień,
- pozwu kredytobiorcy.
Nie każda korespondencja uruchamia jednak termin roszczenia banku. Trzeba ustalić, czy konsument rzeczywiście i wystarczająco jednoznacznie zakwestionował związanie postanowieniami umowy.
Kluczowe wyroki TSUE z 2026 roku a przedawnienie roszczeń
W 2026 roku Trybunał Sprawiedliwości Unii Europejskiej wydał kilka istotnych orzeczeń dotyczących przedawnienia roszczeń banków wynikających z rozliczenia niewiążących umów kredytowych.
Praktyczne znaczenie trzech wyroków z 16 kwietnia 2026 roku omówił również Rzecznik Finansowy. W materiale dotyczącym spraw C-752/24, C-753/24 i C-901/24 wskazano, że orzeczenia pozostawiają sądom krajowym przestrzeń do oceny okoliczności konkretnej sprawy, zwłaszcza w zakresie skutecznej ochrony konsumenta, kosztów postępowania i skutków upływu terminu.
Wyrok TSUE w sprawach połączonych C-261/25 i C-262/25
W wyroku z 2 lipca 2026 roku, wydanym w sprawach połączonych C-261/25, Ścierbek, i C-262/25, Drózdzik, TSUE uznał, że prawo Unii nie sprzeciwia się wykładni, zgodnie z którą termin przedawnienia roszczenia banku o zwrot kapitału rozpoczyna się, gdy konsument po raz pierwszy zakwestionował wobec banku związanie niedozwolonymi postanowieniami i umową, która je zawiera.
Orzeczenie potwierdza znaczenie daty i treści pierwszego pisma, w którym kredytobiorca świadomie podważył związanie umową. Nie należy jednak automatycznie przyjmować, że każde pismo reklamacyjne wywołuje taki skutek.
Pozew banku przed zakończeniem sprawy konsumenta – C-752/24
W sprawie C-752/24, Jangielak, TSUE dopuścił wykładnię pozwalającą bankowi wnieść pozew o zwrot kapitału przed prawomocnym zakończeniem procesu zainicjowanego przez konsumenta. Taka czynność może przerwać bieg przedawnienia roszczenia banku.
Sąd krajowy powinien jednak zapewnić, aby prowadzenie odrębnego postępowania nie utrudniało nadmiernie konsumentowi korzystania z przysługujących mu praw. Znaczenie mogą mieć w szczególności zawieszenie sprawy banku do czasu rozstrzygnięcia ważności umowy oraz sposób rozliczenia kosztów postępowania.
Czy sąd może uwzględnić przedawnione roszczenie banku? – C-753/24
Art. 117¹ Kodeksu cywilnego pozwala sądowi w wyjątkowych przypadkach, po rozważeniu interesów stron, nie uwzględnić upływu terminu roszczenia przysługującego przeciwko konsumentowi, jeżeli wymagają tego względy słuszności. Sąd powinien uwzględnić długość terminu, czas od jego upływu oraz okoliczności powodujące opóźnienie wierzyciela.
W sprawie C-753/24, Rzepacz, TSUE uznał, że prawo Unii nie wyklucza zastosowania takiego rozwiązania wobec roszczenia banku. Muszą to być jednak przypadki wyjątkowe, a rozstrzygnięcie nie może czynić ochrony konsumenta praktycznie niemożliwą lub nadmiernie utrudnioną.
Nie można więc zakładać ani że każde przedawnione roszczenie banku zostanie uwzględnione, ani że upływ trzech lat zawsze definitywnie wyłącza możliwość odzyskania kapitału przez bank.
Czy przedawnienie roszczenia banku oznacza, że kredytobiorca zatrzyma cały kapitał?
Nie. Taki wniosek byłby zbyt daleko idący.
Bank może:
- wnieść pozew przed zakończeniem sprawy konsumenta,
- powoływać się na przerwanie biegu terminu,
- twierdzić, że konsument uznał roszczenie,
- podnieść odpowiednie zarzuty procesowe,
- w wyjątkowej sytuacji wnosić o nieuwzględnienie upływu terminu ze względów słuszności.
Z drugiej strony samo twierdzenie banku, że kredytobiorca powinien zwrócić kapitał, nie przesądza jeszcze o zasadności żądania, jego wymagalności ani dochowaniu terminu.
Konieczne jest ustalenie:
- kiedy kredytobiorca zakwestionował umowę,
- kiedy bank wystąpił z żądaniem,
- czy bank wniósł pozew,
- czy dochodzone roszczenie zostało wcześniej uznane,
- jakie oświadczenia składał konsument,
- czy wystąpiły wyjątkowe przesłanki wskazane w art. 117¹ Kodeksu cywilnego.
Jak sprawdzić przedawnienie roszczeń frankowych?
Prawidłowa analiza wymaga przygotowania chronologii obejmującej cały okres od zawarcia umowy do ostatnich czynności podejmowanych przez strony.
Treść umowy kredytowej i dokumenty bankowe
Punktem wyjścia powinna być treść umowy kredytowej, regulaminów, aneksów oraz dokumentów dotyczących ryzyka walutowego. Do analizy potrzebne są również zaświadczenie o wypłacie kapitału, pełna historia spłat, zestawienie prowizji i opłat oraz dokument potwierdzający zakończenie wykonywania umowy.
Sama analiza postanowień umownych nie wystarczy. Konieczne jest również ustalenie, w jaki sposób umowa była wykonywana i jakie świadczenia zostały spełnione przez każdą ze stron.
Korespondencja z bankiem
Należy zgromadzić reklamacje, wezwania do zapłaty, odpowiedzi banku, propozycje ugodowe, oświadczenia o potrąceniu, wezwania banku do zwrotu kapitału oraz dokumenty dotyczące negocjacji lub mediacji.
Data doręczenia i dokładna treść każdego pisma mogą mieć znaczenie dla wymagalności roszczenia, początku biegu terminu, jego przerwania albo zawieszenia.
Dokumenty z postępowania sądowego
Jeżeli sprawa już się toczy lub została zakończona, trzeba sprawdzić pozew kredytobiorcy, datę jego doręczenia bankowi, odpowiedź na pozew, ewentualny pozew banku o zwrot kapitału, zarzuty procesowe, wnioski o zabezpieczenie, protokoły rozpraw oraz wydane wyroki i postanowienia.
Istotne może być również ustalenie, czy kredytobiorca składał przed sądem oświadczenia dotyczące świadomości skutków nieważności umowy i obowiązku wzajemnego rozliczenia.
Przedawnienie roszczeń frankowych w Lublinie – kiedy warto przeanalizować sprawę?
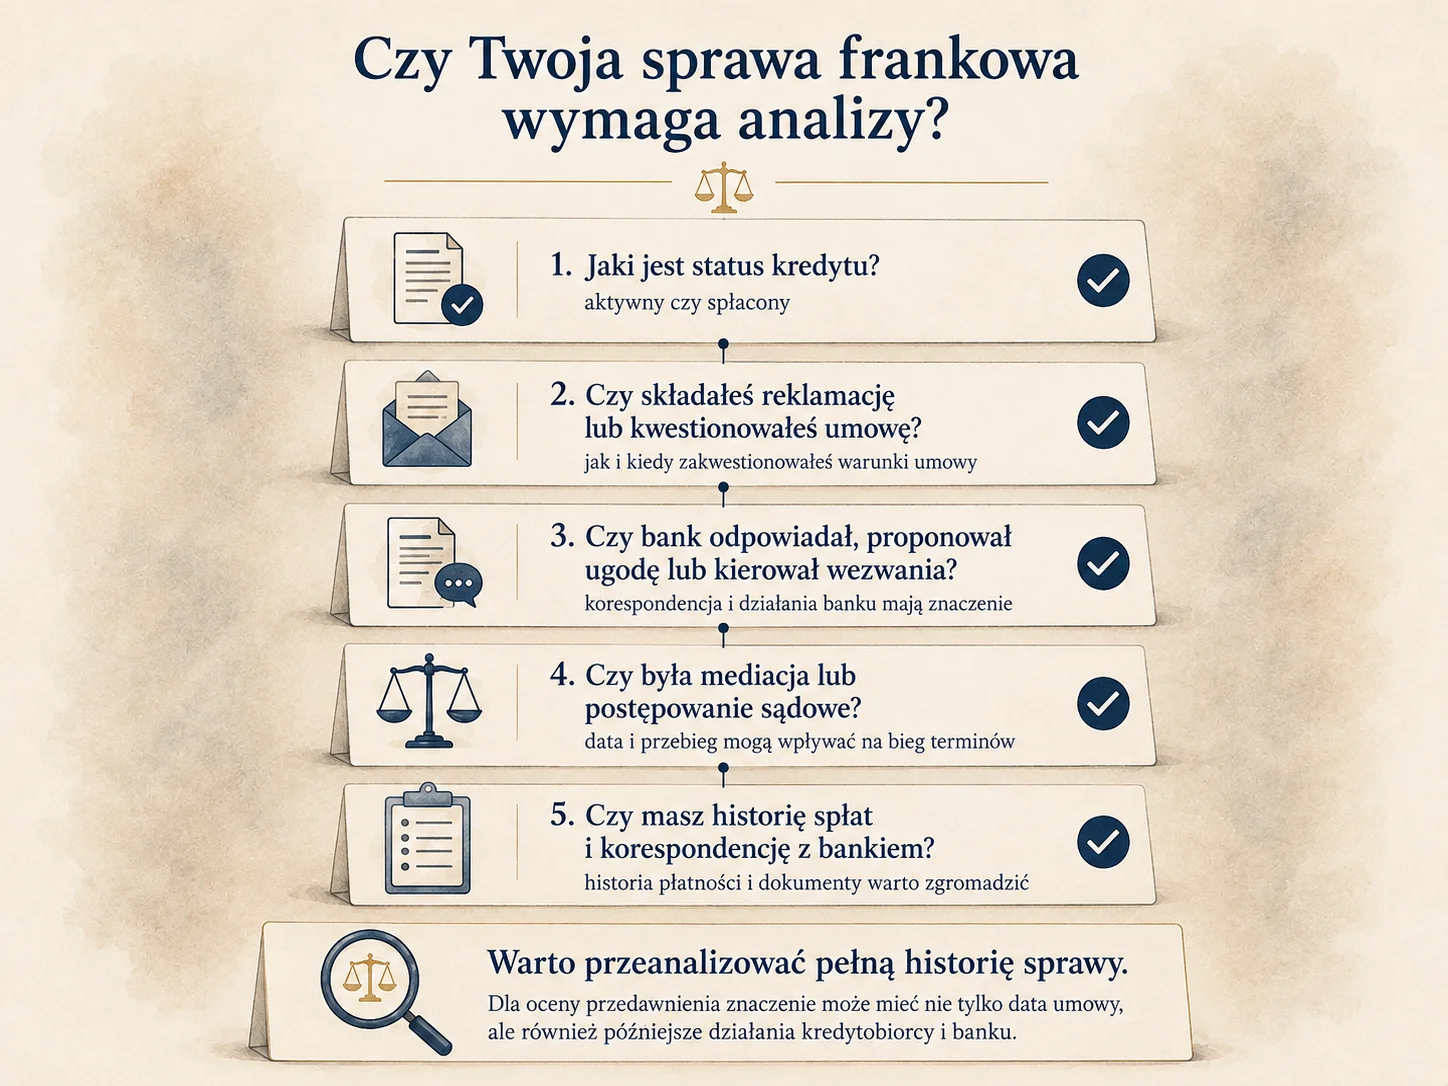
Frankowicze z Lublina oraz województwa lubelskiego powinni rozważyć analizę dokumentów szczególnie wtedy, gdy:
- kredyt został spłacony kilka lat temu,
- bank twierdzi, że roszczenia kredytobiorcy są przedawnione,
- wcześniej nie składano reklamacji,
- bank skierował wezwanie do zwrotu kapitału,
- kredytobiorca otrzymał pozew banku,
- trwa postępowanie dotyczące niewiążącego charakteru umowy,
- prowadzono mediację lub negocjacje,
- bank przedstawił propozycję ugody,
- kredytobiorca składał przed sądem oświadczenia dotyczące rozliczenia kapitału,
- nie wiadomo, czy wcześniejsze działania przerwały lub zawiesiły termin.
Kancelaria Samuel Pielak w Lublinie prowadzi sprawy frankowe i zajmuje się analizą umów, przygotowaniem reklamacji, oceną możliwych roszczeń oraz reprezentacją kredytobiorców w sporach z bankami. Kancelaria obsługuje klientów lokalnie i online.
Komentarz radcy prawnego Samuel Pielak
W sprawach frankowych nie można ustalać przedawnienia wyłącznie na podstawie daty podpisania umowy albo zapłaty ostatniej raty. Najpierw trzeba określić rodzaj roszczenia, a następnie ustalić moment uzyskania przez konsumenta wiedzy o niedozwolonych postanowieniach i przeanalizować działania podejmowane później przez obie strony.
Szczególnej uwagi wymagają sprawy, w których bank wystąpił o zwrot kapitału, powołuje się na uznanie długu albo twierdzi, że jego termin został przerwany przez wcześniejszy pozew. Po wyrokach TSUE z kwietnia i lipca 2026 roku samo porównanie dat nie jest wystarczające. Konieczna jest również analiza treści pism, oświadczeń i czynności procesowych.
Samuel Pielak
radca prawny
Czy w 2026 roku nadal można pozwać bank?
Tak. Sam fakt, że mamy 2026 rok, nie tworzy jednej ogólnej daty, po której wszystkie sprawy frankowe są zamknięte. Nadal można analizować możliwość wystąpienia przeciwko bankowi w związku z kredytem indeksowanym lub denominowanym do CHF. Dotyczy to zarówno umów aktywnych, jak i części kredytów już spłaconych.
Nie oznacza to jednak, że w każdej sprawie wszystkie roszczenia pieniężne pozostają nieprzedawnione.
Osobnej oceny wymagają:
- żądanie ustalenia niewiążącego charakteru umowy,
- roszczenia kredytobiorcy o zwrot wpłat,
- odsetki za opóźnienie,
- roszczenie banku dotyczące kapitału,
- znaczenie reklamacji i wezwania do zapłaty,
- czynności przerywające termin,
- mediacja lub postępowanie pojednawcze,
- przepisy przejściowe dotyczące starszych roszczeń.
Odkładanie analizy może zwiększać ryzyko sporu o przedawnienie. Nie warto więc czekać na kolejne orzeczenia, jeżeli już dziś możliwe jest odtworzenie chronologii i ocena sytuacji prawnej.
Sprawdź terminy przed skierowaniem sprawy przeciwko bankowi
Przedawnienie roszczeń frankowych wymaga przeanalizowania konkretnej historii umowy. Dwie osoby posiadające podobny kredyt w tym samym banku mogą znajdować się w odmiennej sytuacji ze względu na moment uzyskania wiedzy, treść reklamacji, wcześniejsze negocjacje, mediację albo wniesiony pozew.
Analiza powinna obejmować:
- umowę, regulamin i aneksy,
- historię wypłaty oraz spłat,
- prowizje i dodatkowe opłaty,
- datę ostatniej raty,
- korespondencję z bankiem,
- wezwania do zapłaty,
- propozycje ugodowe,
- pozwy i dokumenty sądowe,
- termin roszczenia banku o zwrot kapitału,
- możliwe przerwanie albo zawieszenie przedawnienia.
Jeżeli posiadasz aktywny lub spłacony kredyt powiązany z kursem CHF i nie wiesz, czy nadal możesz dochodzić roszczeń, skontaktuj się z Kancelarią Samuel Pielak w Lublinie. Analiza dokumentów pozwoli ocenić terminy, ryzyka i możliwe dalsze działania.
Więcej informacji o zakresie pomocy znajdziesz na stronie Sprawy frankowe, natomiast informacje o doświadczeniu i sposobie pracy kancelarii dostępne są w zakładce O kancelarii.
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. Ocena przedawnienia zależy od rodzaju roszczenia, treści umowy, historii spłat, wiedzy konsumenta, korespondencji z bankiem, podjętych czynności oraz aktualnego orzecznictwa.